Parce que, dans la situation actuelle, le projet aura un impact important sur les finances augustinoises.
Avec la formule de partage des coûts en vigueur, chaque tranche supplémentaire de 25 M$ versée au RTC par l’agglomération représente 1,25 M$ de dépenses additionnelles (quote-part) pour Saint-Augustin-de-Desmaures.
Si le tramway ajoutait 60 M$ par année aux coûts d’exploitation du RTC (après les économies réalisées et les aides gouvernementales), cela représenterait une contribution supplémentaire de 3 M$ par année pour Saint-Augustin, soit l’équivalent d’une hausse de taxes hypothétique de 4,6 %… juste pour le tramway…
Et en retour ? Des bénéfices indirects possibles 🙄, mais dont l’ampleur reste à préciser.
Autre enjeu important : Saint-Augustin contribue déjà largement au financement du RTC (9 M$ par année), mais dispose de peu de leviers pour influencer les décisions. Rappelons que nous n’avons pas de représentant au sein du CA du RTC. L’espace public demeure donc un moyen essentiel de faire entendre nos préoccupations.
Un audit indépendant réalisé en 2024 soulevait également des questions sur la performance du RTC, qui se classait au 9e rang sur 10 au Québec.
Pour le moment, nous n’avons aucune prévisibilité, sinon celle de devoir payer davantage.
Ne serait-il pas pertinent de connaître les coûts et les bénéfices pour les Augustinois avant de signer un chèque en blanc ?
Lors de la séance du conseil du 16 juin, les élus ont adopté une résolution demandant au gouvernement du Québec de confirmer rapidement le versement de la contribution financière accordée à la Ville de Québec dans le cadre de son rôle de capitale nationale.
Pourquoi est-ce important?
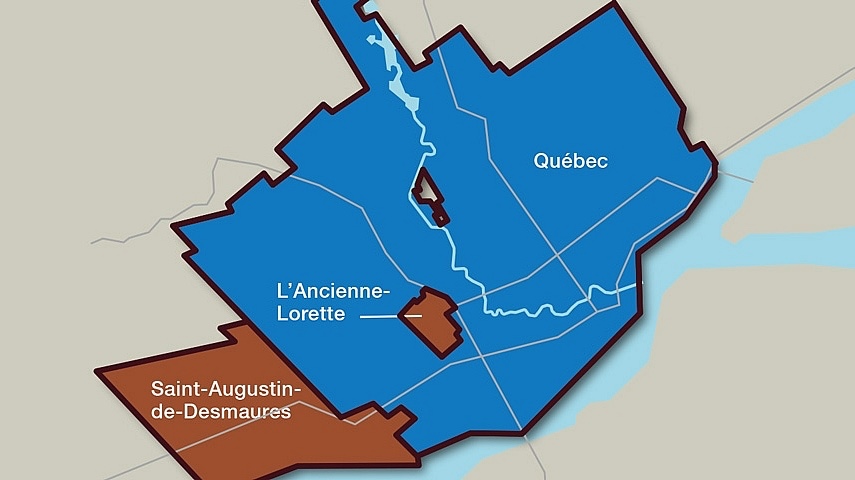
Le règlement d’agglomération R.A.V.Q. 1714 détermine la quote-part que doivent payer Saint-Augustin-de-Desmaures et L’Ancienne-Lorette pour financer les services d’agglomération. Il prévoit notamment que la contribution versée par le gouvernement du Québec à la Ville de Québec pour son rôle de capitale nationale influence directement la facture des deux villes liées.
Ce règlement a été adopté par le conseil d’agglomération, où les élus de Québec détiennent la majorité des voix. Saint-Augustin-de-Desmaures et L’Ancienne-Lorette ne disposent chacune que d’un seul vote. Le maire de Saint-Augustin-de-Desmaures s’est fermement opposé au règlement* pour plusieurs motifs, l’un d’eux étant qu’il fait reposer une partie de la facture des villes liées sur une contribution gouvernementale qui peut être modifiée ou retirée à tout moment.
Or, la Ville de Québec a récemment informé les villes liées que cette contribution gouvernementale n’avait toujours pas été confirmée pour les années 2026 à 2028.
Si elle n’est pas versée, la facture de Saint-Augustin-de-Desmaures augmentera d’environ 2,3 M$ dès 2026, tandis que celle de L’Ancienne-Lorette augmentera de 1,2 M$.
Concrètement, les deux villes se retrouvent à assumer un risque financier lié à une aide destinée à la Ville de Québec, sans aucun contrôle sur la décision du gouvernement de la verser ou non. Saint-Augustin-de-Desmaures agit ainsi comme une forme de police d’assurance pour la Ville de Québec, une situation qui apparaît difficilement justifiable.
Même si notre ville continue de contester ce règlement devant les tribunaux et la Commission municipale du Québec, elle demande aujourd’hui au gouvernement de confirmer rapidement cette contribution afin d’éviter que les contribuables augustinois aient à assumer cette hausse de coûts récurrente.
AFFAIRES JURIDIQUES ET GREFFE — RÈGLEMENT R.A.V.Q. 1714 DE L’AGGLOMÉRATION SUR L’ÉTABLISSEMENT ET LE PAIEMENT DES QUOTES-PARTS ANNUELLES DES MUNICIPALITÉS LIÉES — DEMANDE DE LA CONTRIBUTION DU GOUVERNEMENT DU QUÉBEC
CONSIDÉRANT QUE le conseil d’agglomération de Québec a adopté le Règlement R.A.V.Q. 1714 de l’agglomération sur l’établissement et le paiement des quotes-parts annuelles des municipalités liées (ci-après « le Règlement »), lequel est entré en vigueur;
CONSIDÉRANT QUE le Règlement établit les quotes-parts des Villes de L’Ancienne-Lorette et de Saint-Augustin-de-Desmaures, lesquelles sont constituées d’un montant de base auquel est ajoutée la contribution du Réseau de transport de la Capitale (RTC) et l’ajustement TECQ, et auquel est ensuite soustrait un montant équivalent à la contribution financière versée par le gouvernement du Québec à la Ville de Québec pour l’accompagner dans son rôle de capitale nationale, réparti entre les deux villes en proportion de leur potentiel fiscal respectif;
CONSIDÉRANT QUE, bien qu’il soit contesté devant la Cour supérieure et la Commission municipale du Québec par la Ville de Saint-Augustin-de-Desmaures, le Règlement est pour le moment en vigueur et appliqué par la Ville de Québec;
CONSIDÉRANT QUE la Ville de Québec a transmis à la Ville de Saint-Augustin-de-Desmaures un avis, le 1er juin 2026, l’informant que le gouvernement du Québec ne lui avait pas confirmé le versement de ladite contribution financière visant à l’accompagner dans son rôle de capitale nationale pour les exercices financiers 2026, 2027 et 2028;
CONSIDÉRANT QUE l’absence de confirmation de ladite contribution financière a un impact significatif pour la Ville de Saint-Augustin-de-Desmaures dans le contexte de l’application du Règlement, puisqu’elle augmente de 2 323 011,00 $ le montant de sa quote-part dans les dépenses d’agglomération pour l’exercice financier 2026 et qu’un impact similaire est anticipé pour les exercices financiers à venir si la contribution n’est pas confirmée et que le régime fiscal établi par le Règlement demeure en vigueur;
EN CONSÉQUENCE, IL EST RÉSOLU :
QUE la Ville de Saint-Augustin-de-Desmaures informe la Ville de Québec que toute somme réclamée à titre de quote-part ou de quote-part amendée en vertu du Règlement d’agglomération R.A.V.Q. 1714 de l’agglomération sur l’établissement et le paiement des quotes-parts annuelles des municipalités liées est acquittée sous protêt, considérant les contestations entreprises devant la Commission municipale du Québec et la Cour supérieure concernant le Règlement;
QUE, sans préjudice aux contestations entreprises à l’égard du Règlement d’agglomération R.A.V.Q. 1714 et étant donné que ledit Règlement est actuellement en vigueur et appliqué par la Ville de Québec, la Ville de Saint-Augustin-de-Desmaures fasse part au gouvernement du Québec de l’impact significatif de l’absence de confirmation du versement, à la Ville de Québec, de la contribution financière gouvernementale pour l’accompagner dans son rôle de capitale nationale et demande à ce que ladite contribution soit rapidement confirmée et versée pour l’année 2026.
Les revenus de droits de mutation ont totalisé 3,26 M$, soit près de 1,2 M$ de plus que les prévisions budgétaires.
Ces revenus découlent directement de l’activité immobilière sur le territoire. Ils reflètent le dynamisme de notre marché, tant dans les secteurs résidentiel, commercial qu’industriel.
C’est un autre signe que Saint-Augustin-de-Desmaures continue d’attirer des familles, des investisseurs et des entreprises qui choisissent d’y vivre, d’y investir et d’y développer leurs projets.
Le surplus cumulé* atteint maintenant environ 60 M$; cette réserve permet de continuer à réaliser des investissements sans emprunt et de faire face aux imprévus;
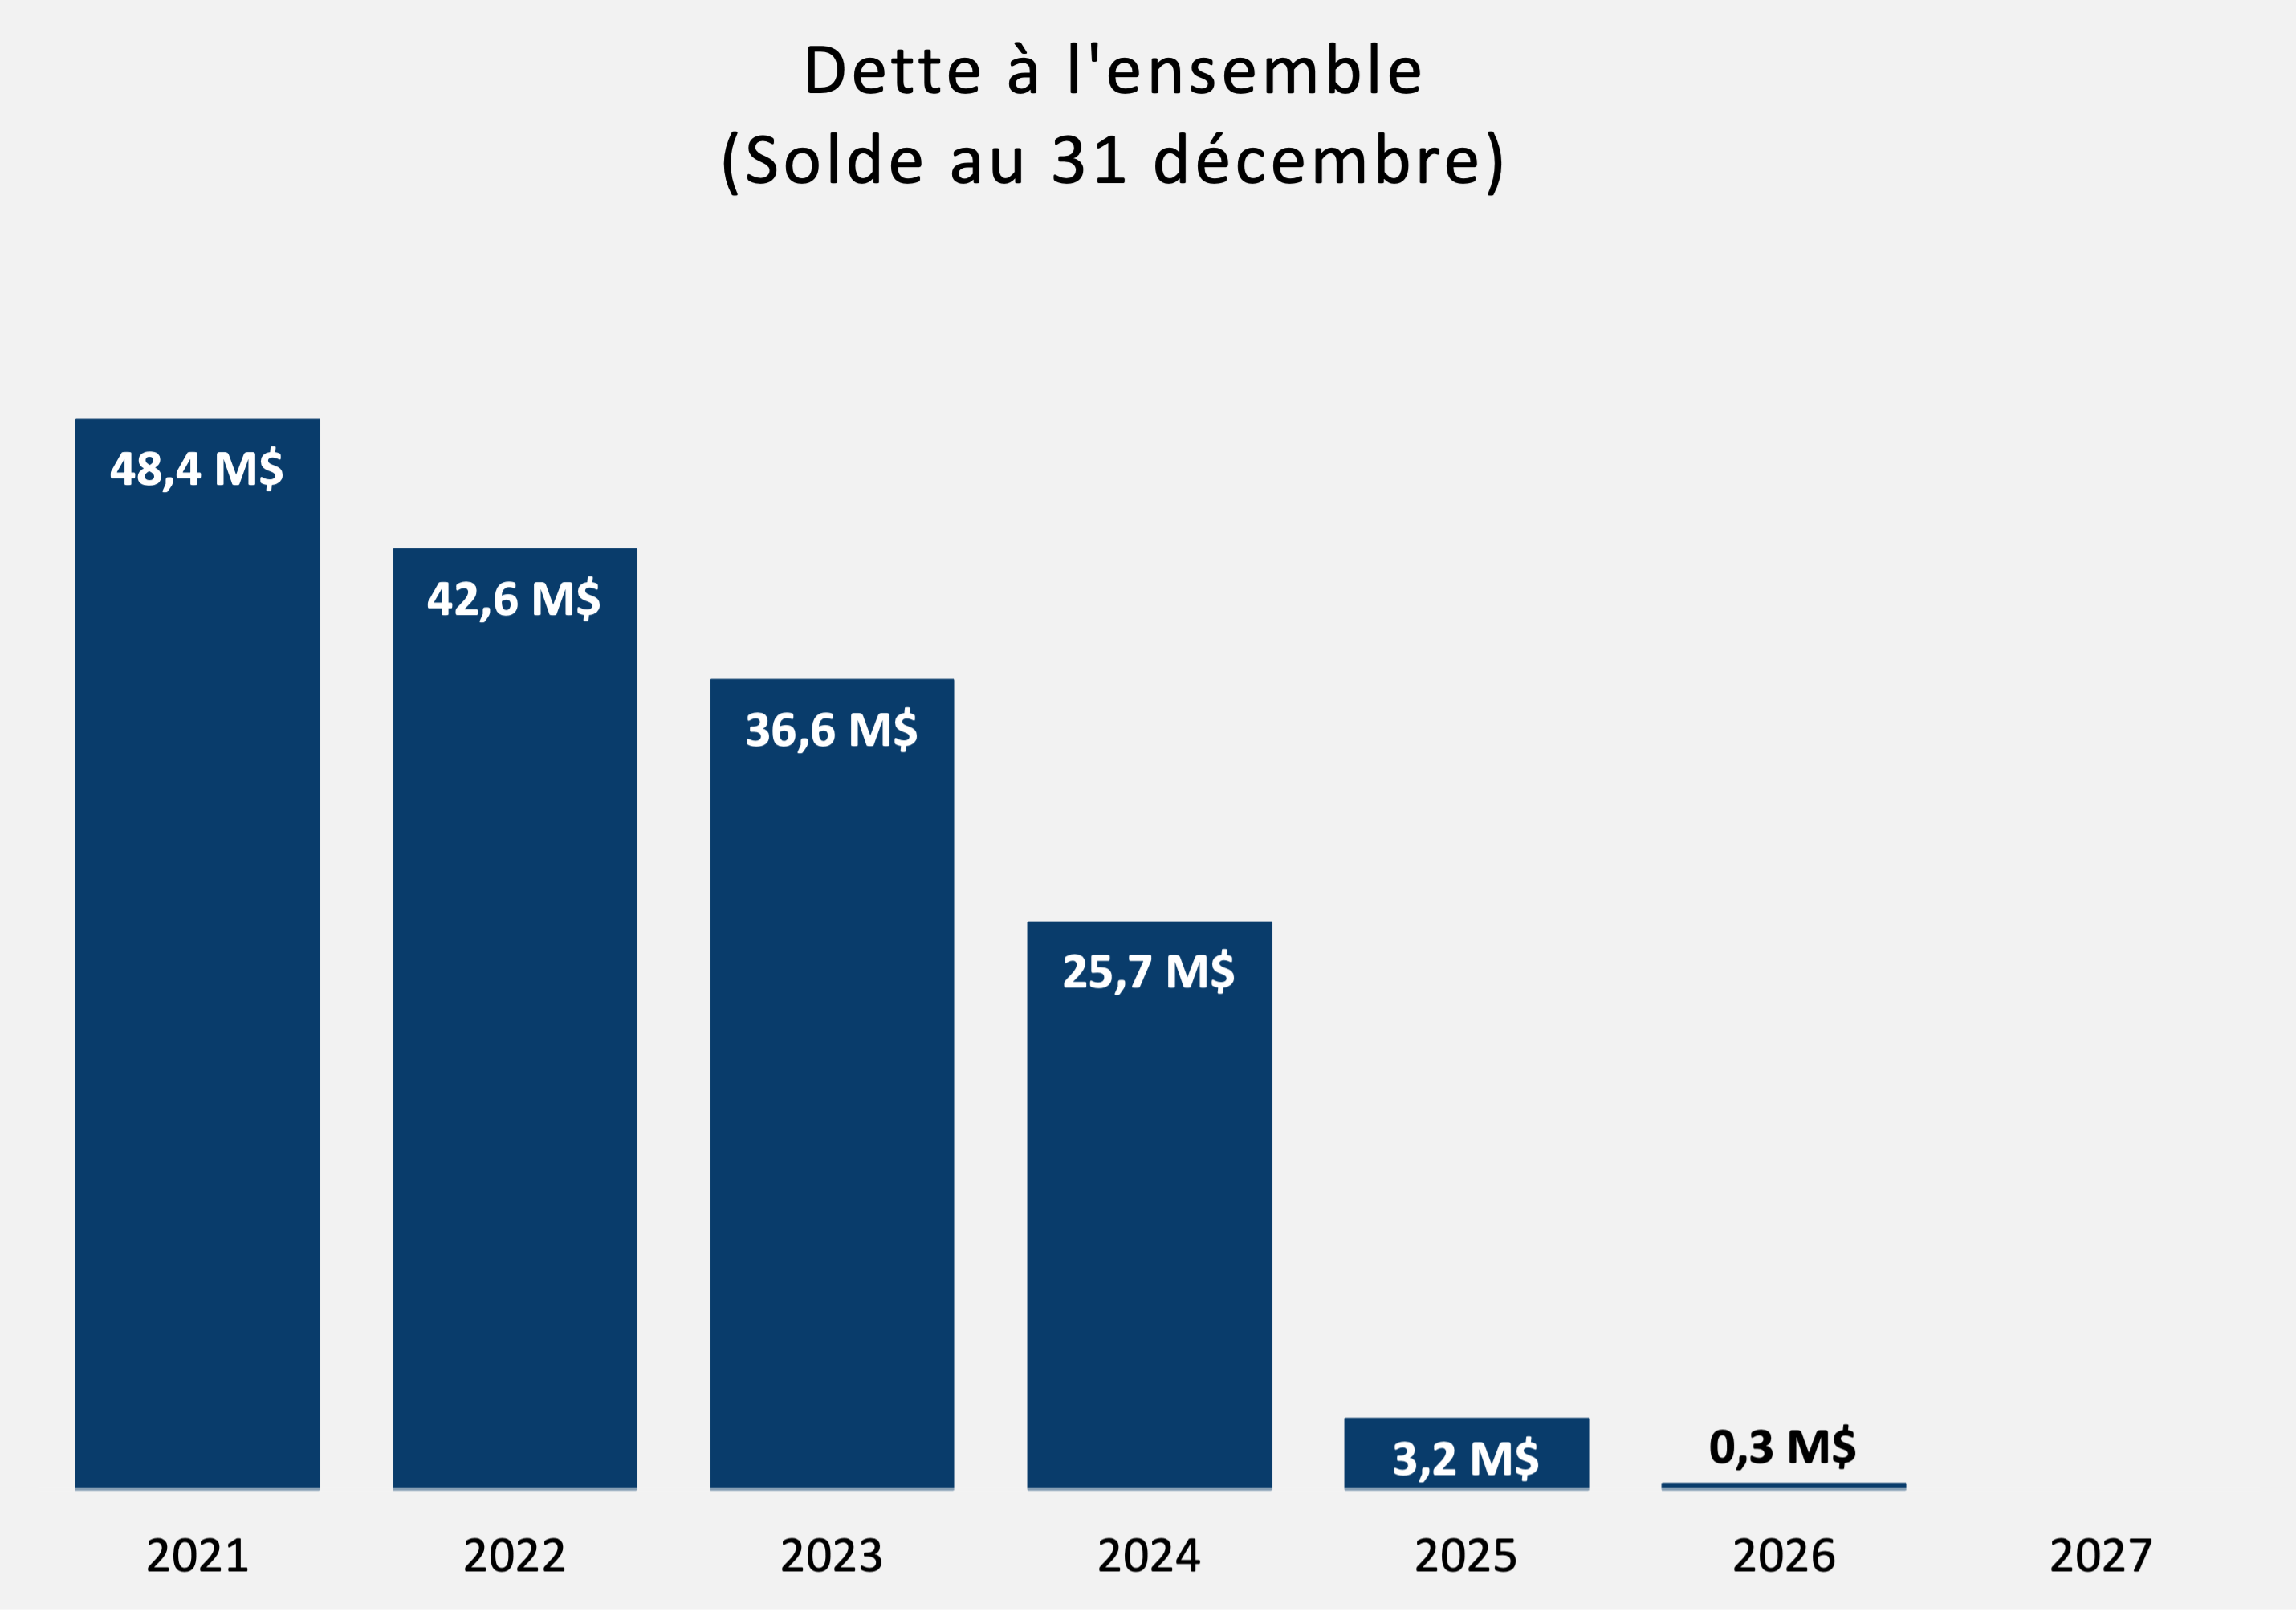
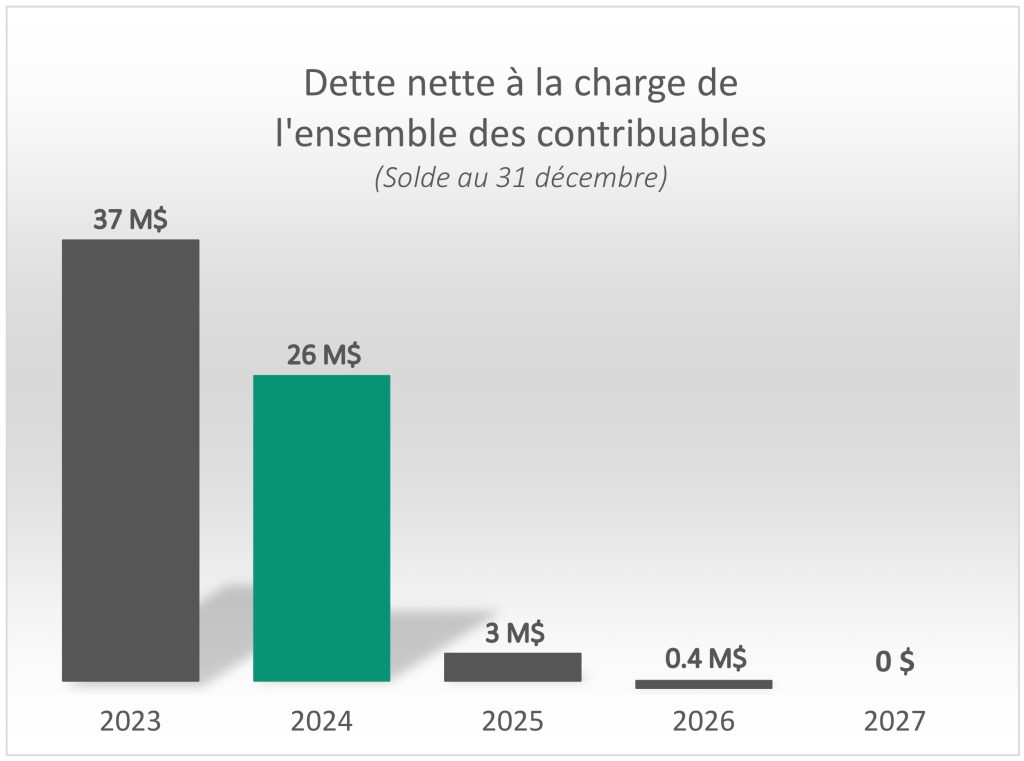
La dette** est pratiquement éliminée, avec un solde estimé à seulement 300 000 $ en fin d’année 2026;
Et ce, tout en ayant investi massivement au cours des dernières années dans nos infrastructures et nos équipements municipaux.
Pour mettre les choses en perspective, en 8 ans, la Ville a réalisé près de 116 M$ d’investissements sans recourir à l’emprunt, tout en remboursant 104 M$ de dette. De plus, les taxes sont gelées depuis 2021 et une baisse de 8 % a même été accordée en 2022.
Ces résultats sont le fruit de la contribution collective des Augustinoises et des Augustinois. Combinés à une gestion rigoureuse et prudente, les efforts de tous nous permettent de maintenir nos infrastructures en bon état et d’offrir des services de qualité.
Neuf règlements d’emprunt totalisant près de 2,9 M$ arrivaient bientôt à échéance (10 février 2026). Plutôt que de refinancer cette dette, le Conseil municipal a choisi de la rembourser de façon anticipée en utilisant les surplus accumulés. Cette décision a été officialisée par résolution lors de la séance du 20 janvier 2026.
En tenant compte du remboursement de capital prévu au budget de fonctionnement, le solde de la dette passera ainsi de 3,2 millions de dollars en 2025 à 260 000 $ en 2026.
La dette à la charge de l’ensemble des contribuables sera donc, à très court terme, entièrement éliminée.
Le Budget 2026 et le Programme quinquennal d’immobilisations 2026-2030 ont été présentés et adoptés (à l’unanimité) lors de la séance extraordinaire qui s’est tenue le mardi 16 décembre 2025.
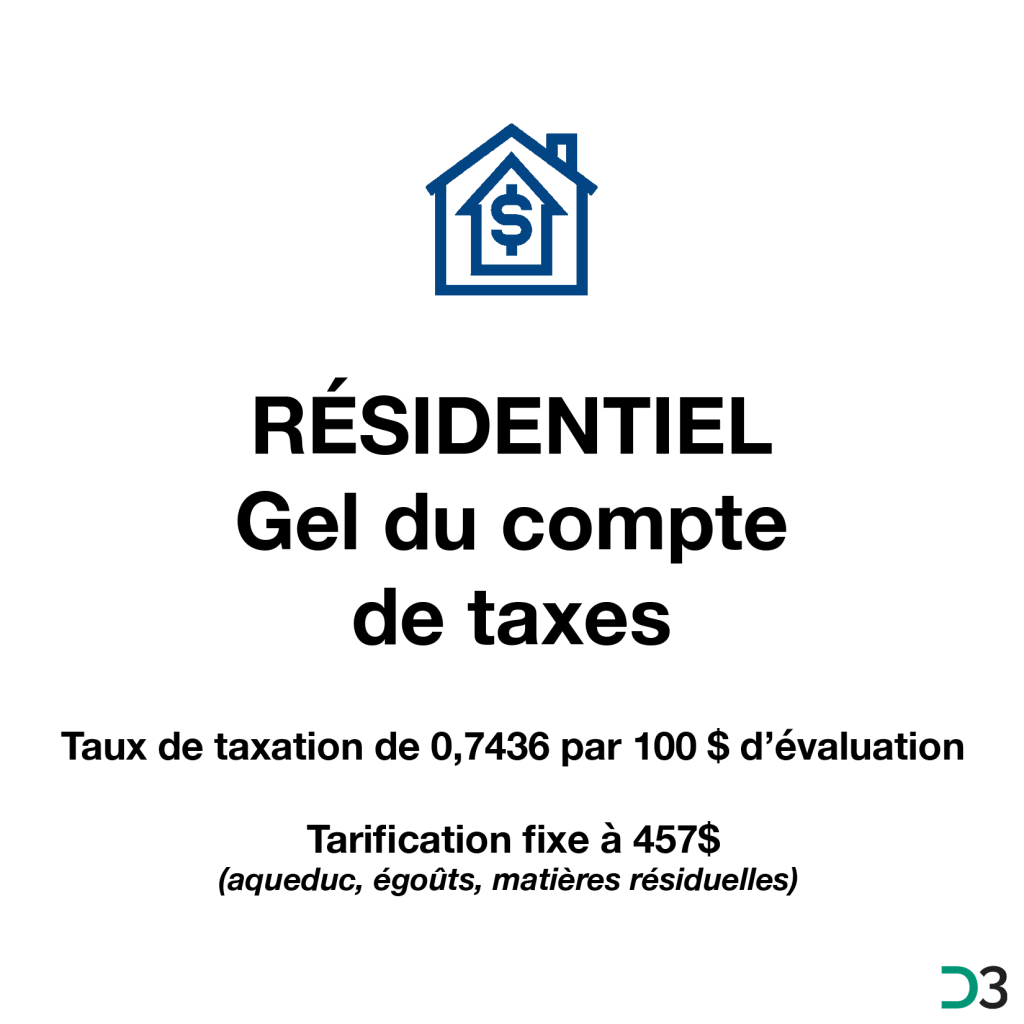
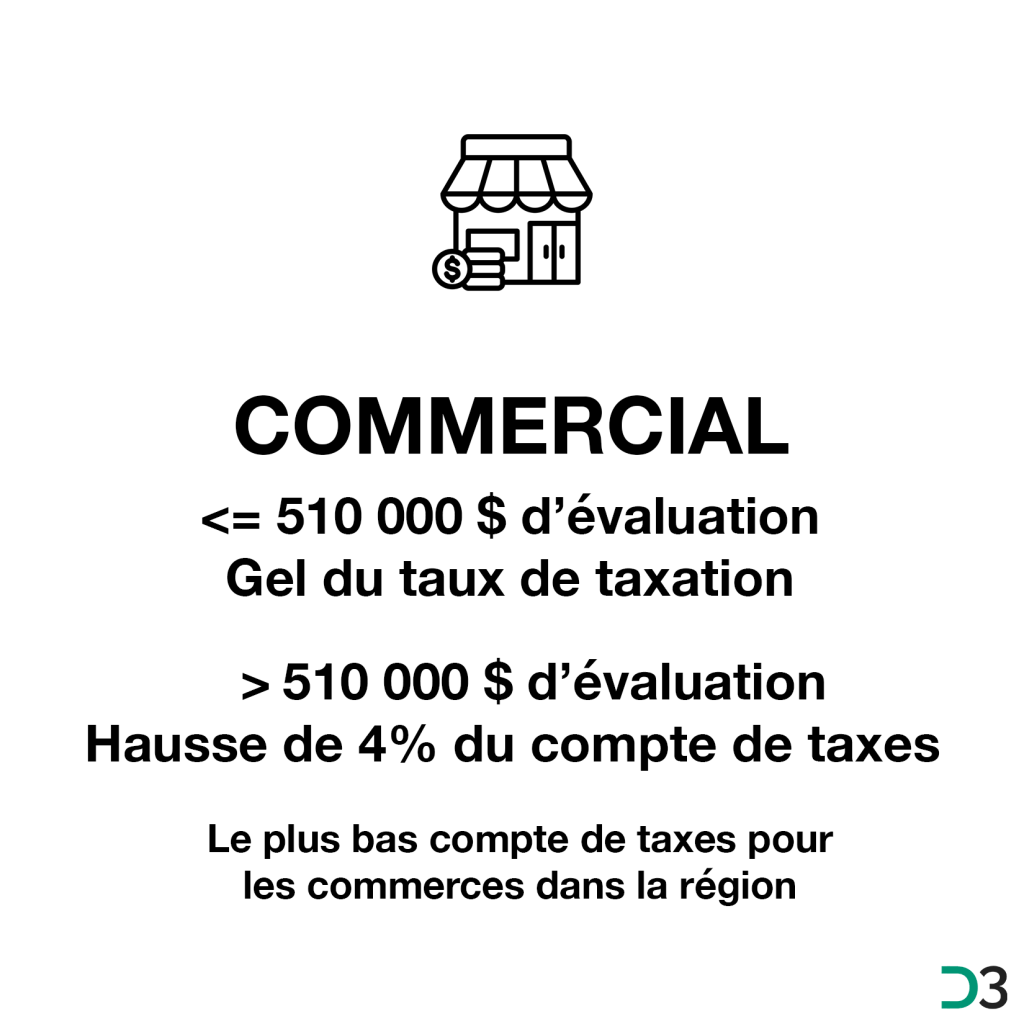
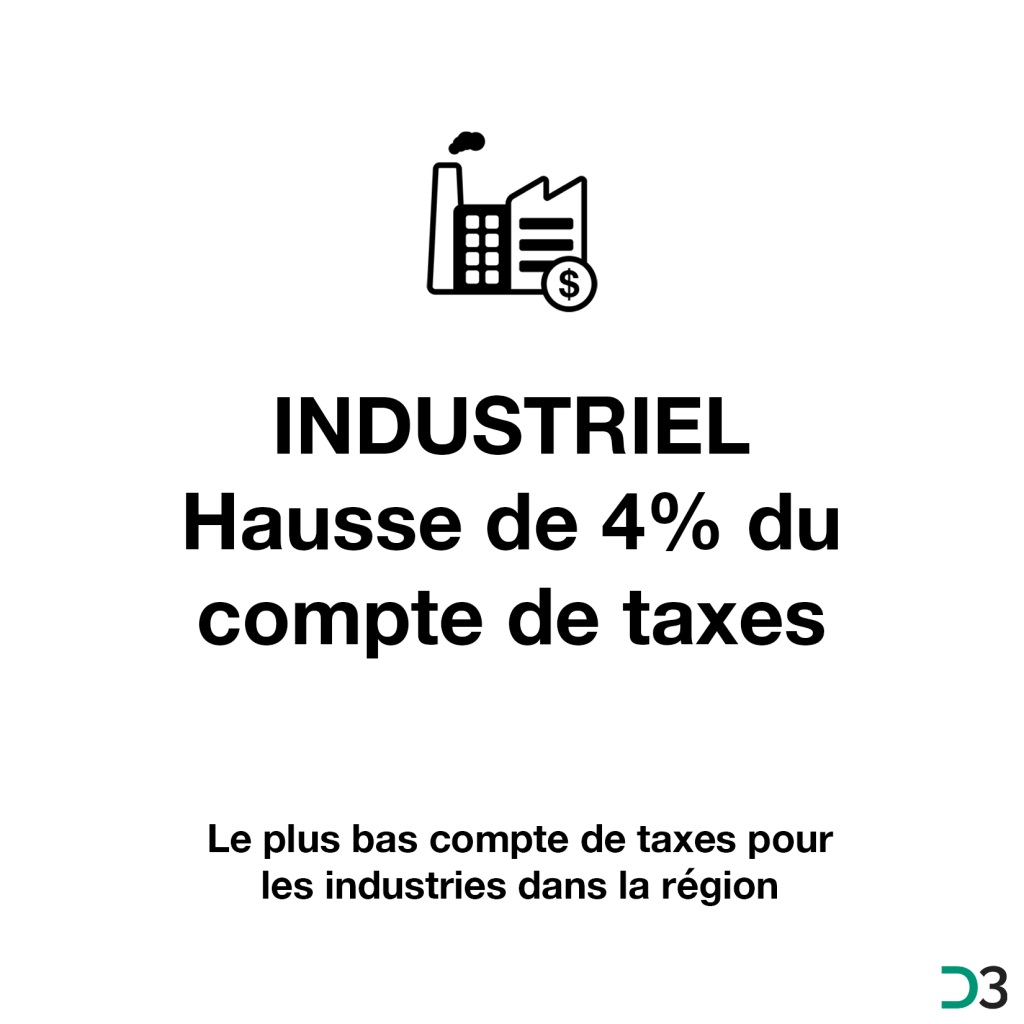
Gel des taux, sauf pour le commercial supérieur et l’industriel (+4%)
Taux de taxes (100$ de RF)
2025
2026
Résidentiel
0,7436
0,7436
6 logements et plus
0,7937
0,7937
Terrain vague desservi
1.5873
1.5873
Commercial inférieur: 510 k$ et moins
1.9707
1.9707
Commercial supérieur: plus de 510 k$
2.4905
2.6220
Industriel
2.2705
2.3610
Agricole
0,7205
0,7205
Forestier
0,7037
0,7037
Tarification – aqueduc, égouts et collectes des matières résiduelles:
Gel de la tarification, sauf pour le commercial et l’industriel (+4%)
Taxes
2025
2026
Aqueduc
140$
140$ CI : 146$ *
Égouts
120$
120$ CI : 125$ *
Collectes des matières résiduelles
197$
197$ CI : 205$ *
*CI = Commercial et industriel
Gel des tarifs
Aucune hausse de tarif pour:
Les activités culturelles et de loisirs offertes par la ville (incluant les activités aquatiques offertes par Sodem);
Les camps d’été municipaux de jour (Kéno) – service de garde gratuit;
La location de locaux, plateaux d’activités, gymnase, palestre, piscine et heures de glace.
Rabais famille maintenu:
Une réduction de 50% est appliquée sur le tarif d’une même activité pour le 3e enfant inscrit d’une même famille;
Pour le 4e enfant et plus, l’activité est gratuite.
Programme «Loisirs pour tous»*:
La Ville met gratuitement à la disposition des personnes qui vivent une situation économique difficile, des places pour les activités de ses programmations saisonnières.
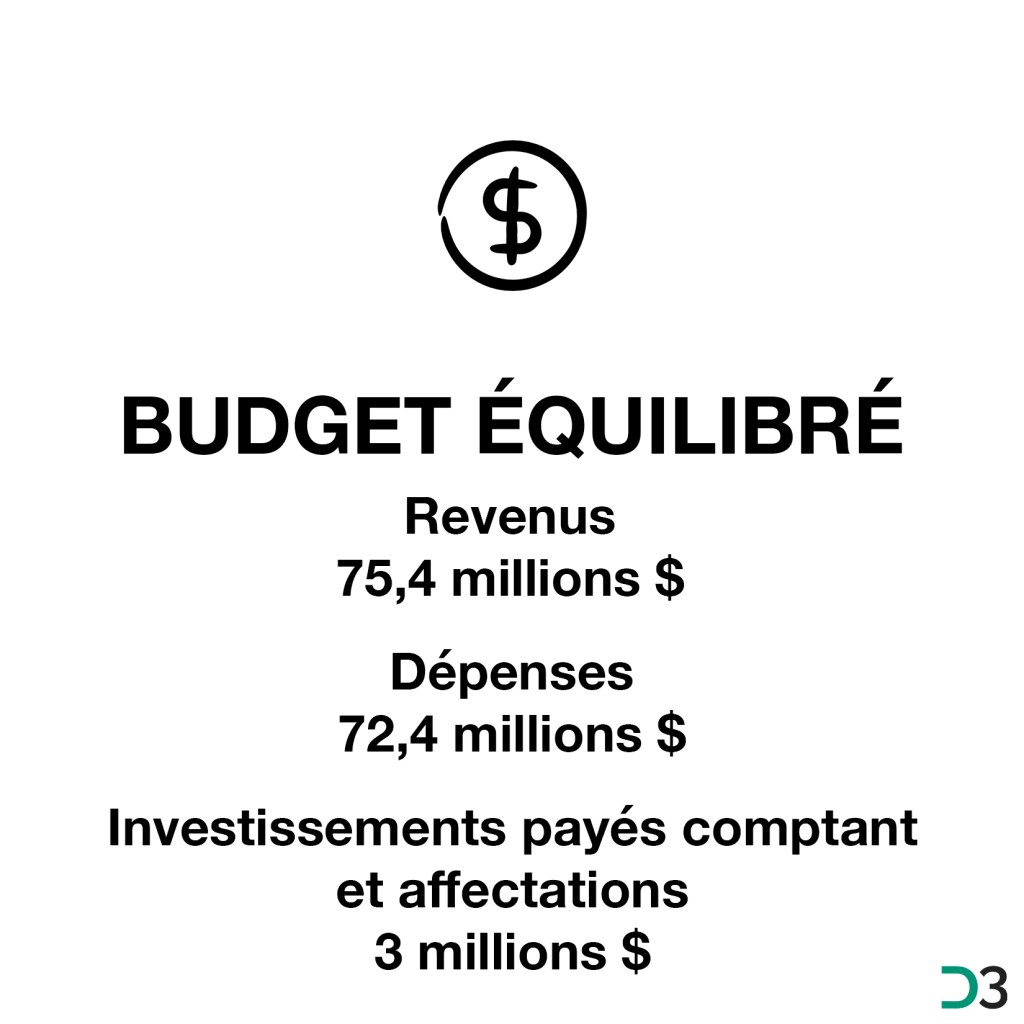
Revenus prévus = 75,4 millions $ (en baisse de 1%):
Principales variations de Revenus
Écart = R2026 – R2025
Taxes et tarifs
+1,661 M$ (+2,6%)
Services rendus (activités et cours payants, branchements d’aqueduc et d’égouts, permis, locations, etc.)
+0,117 M$ (+11%)
Transferts (subventions gouvernementales)
+0,230 M$ (+9,2%)
Compensations tenant lieu de taxes (contributions fiscales versées par le gouvernement pour ses immeubles, notamment les écoles)
-0,035 M$ (-2,2%)
Amendes et pénalités
+0,030 M$ (+43%)
Intérêts sur les placements du surplus non affecté (prévision de 1,85 M$ en 2026)
-2,750 M$ (-60%)
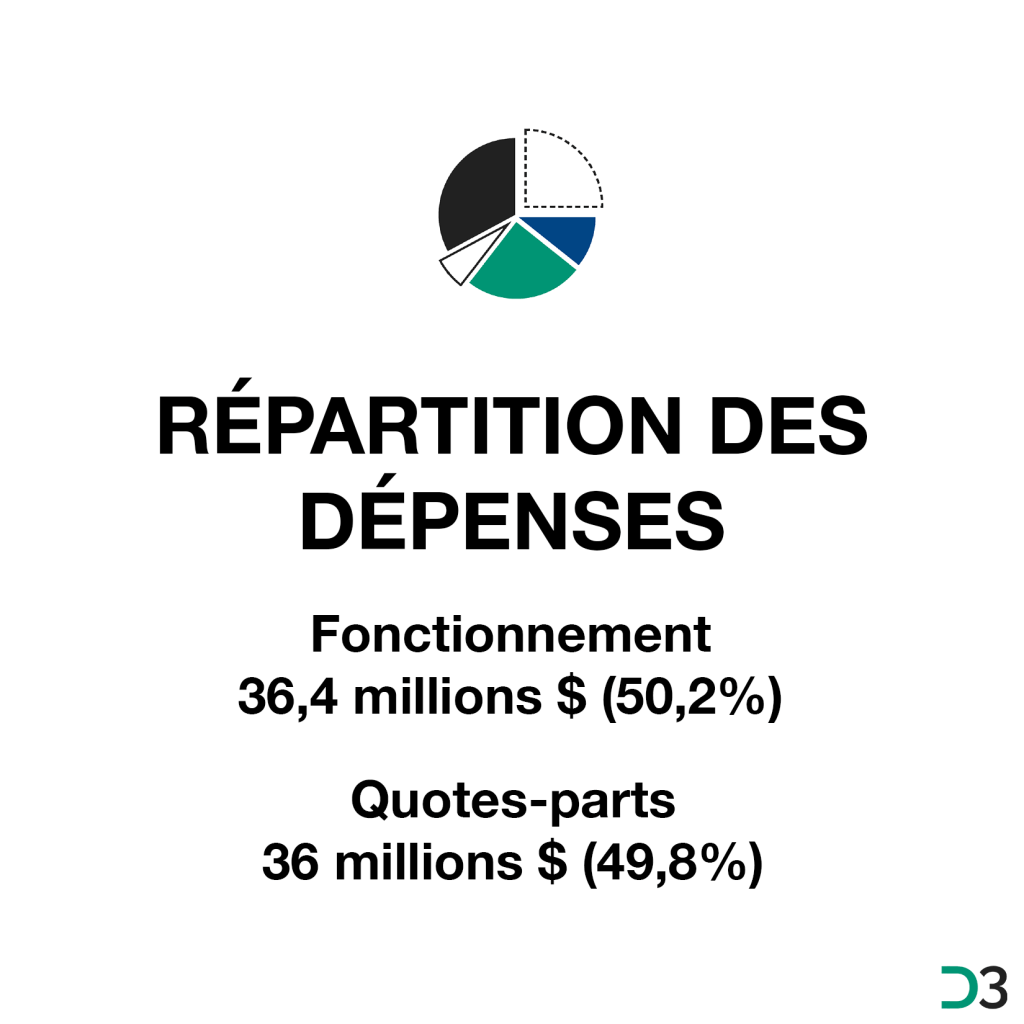
Dépenses prévues = 72,4 millions $ (en hausse de 4%):
Principales variations de Dépenses
Écart = D2026 – D2025
Quotes-parts (agglomération et CMQ)
+1,814 M$ (+5,2%)
Rémunération
+1,634 M$ (+9,3%)
Service de la dette (capital et intérêts)
-1,163 M$ (-40%)
Biens et services
+0,491 M$ (+3,5%)
Autres objets
+0,292 M$
Les investissements payés comptant et les affectations prévus totalisent 3 millions $.
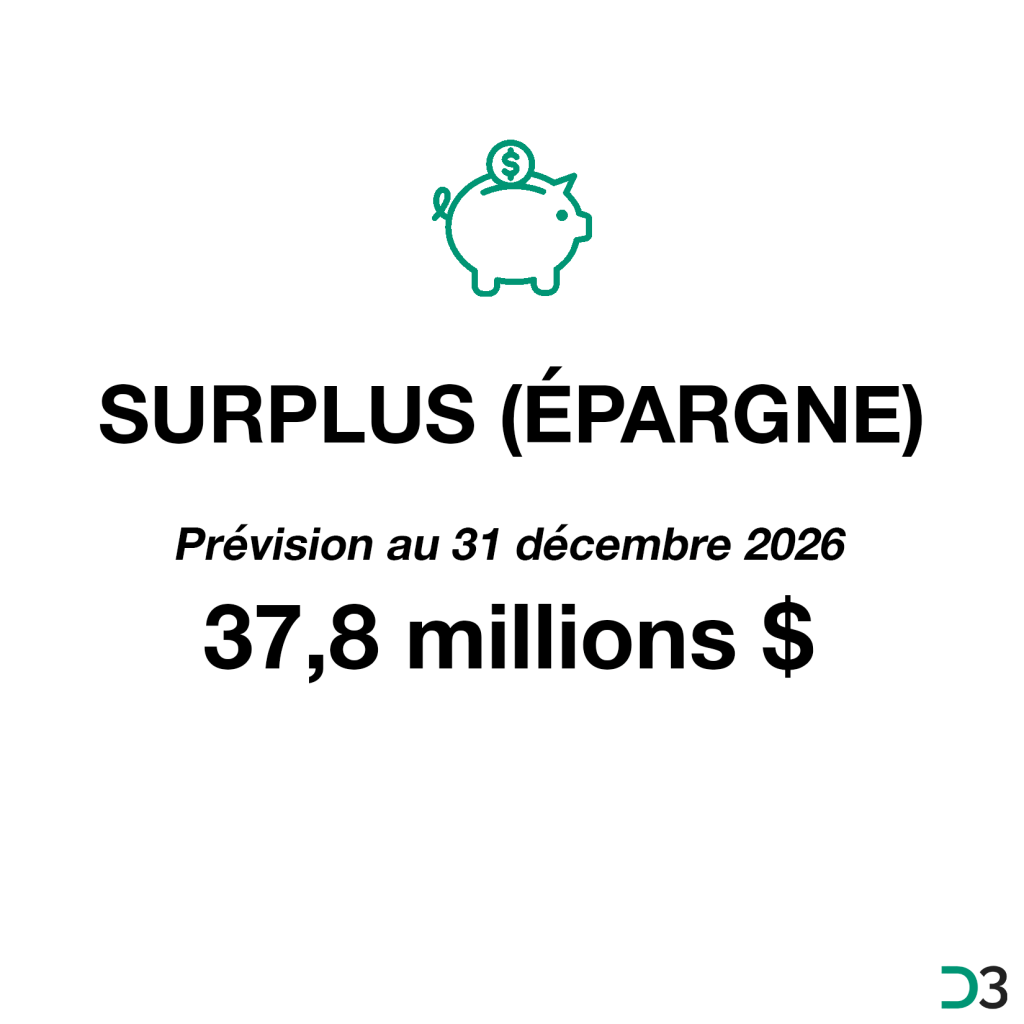
Surplus non affecté (épargne)
Il est prévu d’utiliser le surplus non affecté, estimé à 52,4 M$ au 1er janvier 2026, pour financer comptant les investissements inscrits au PQI et effectuer un remboursement anticipé de la dette. Selon cette approche, le surplus non affecté atteindrait 1,1 M$ au 31 décembre 2030.
Utilisation du surplus non affecté
Paiements comptant des immobilisations
Remboursements anticipés de la dette
2026
11,85 M$
2,798 M$
2027
11,77 M$
2028
9,05 M$
2029
7,13 M$
2030
8,72 M$
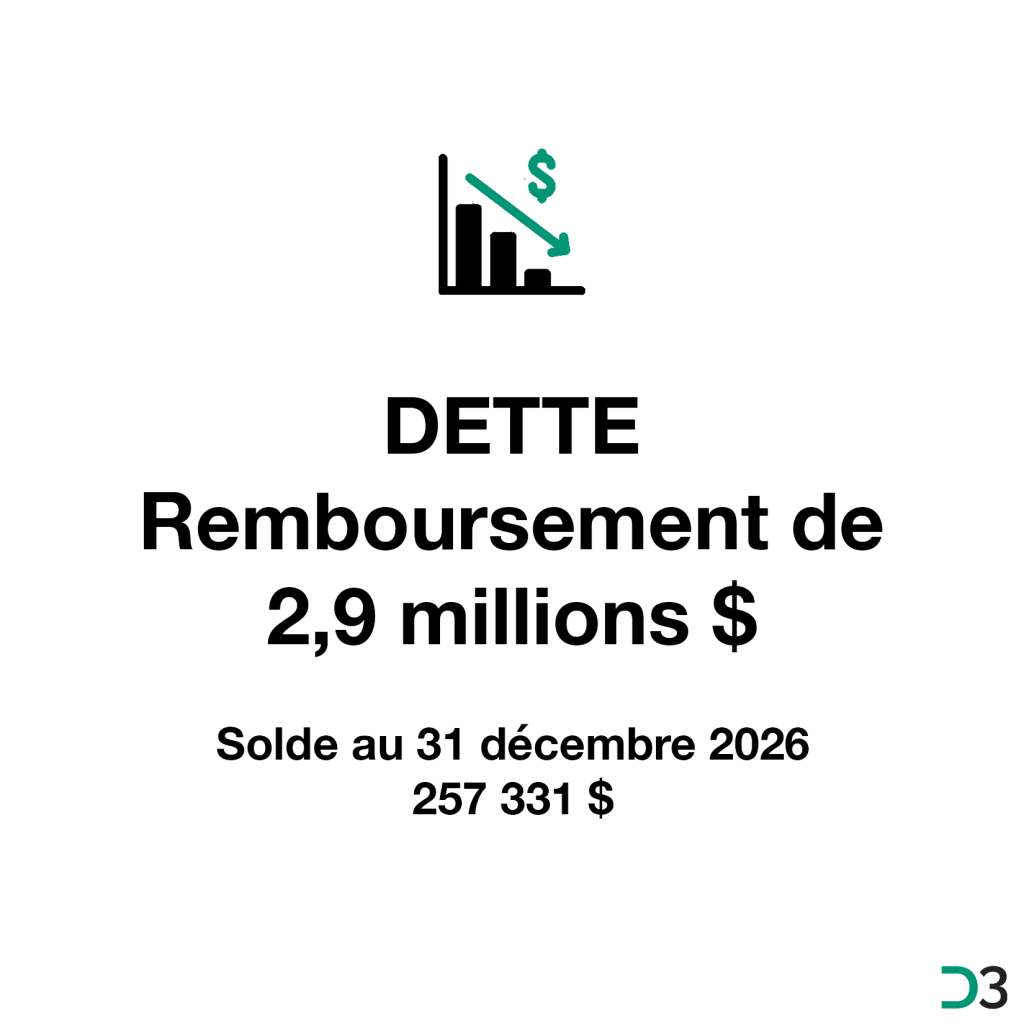
Remboursement de la dette
Au 31 décembre 2026, la dette nette à l’ensemble sera pratiquement entièrement éteinte. Seul un solde résiduel de 257 331 $ subsistera et celui-ci sera effacé aussitôt que possible en 2027.
Programme quinquennal des immobilisations (PQI)
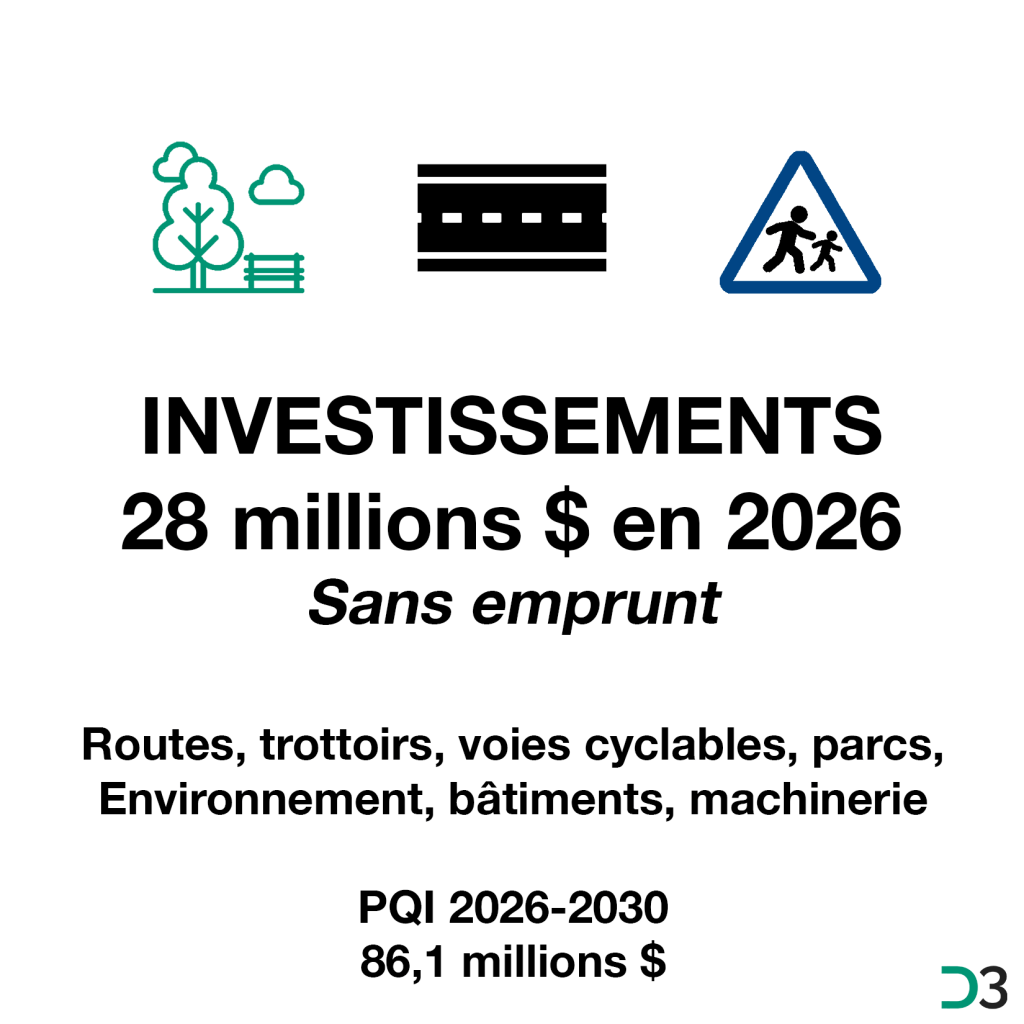
Des investissements de 81,6 millions $ sont prévus au cours des 5 prochaines années:
2026: 28 M$;
2027: 17,9 M$;
2028: 13,9 M$;
2029: 8,4 M$;
2030: 13,4 M$.
Ces investissements seront effectués sans emprunt (subventions, paiements comptant et utilisation du surplus non affecté).
Voici quelques projets planifiés en 2026:
Fin des travaux d’agrandissement/mise aux normes/réaménagement du garage municipal et de l’hôtel de ville; (3,58 M$);
Réaménagement du chemin de la Butte et de la rue de l’Hêtrière – piste cyclable, trottoir, éclairage et chaussée (5,9 M$);
Travaux d’amélioration de la sécurité routière et des déplacements actifs (0,86 M$);
Réfection du rang des Mines (3,9 M$);
Réfection du rang Petit-Capsa (8,6 M$);
Travaux de pavage (1 M$);
Réfection d’équipements de gestion des eaux pluviales (0,98 M$);
Réfection de ponceaux (0,5 M$);
Renouvellement de la flotte de véhicules et de machinerie (0,5 M$);
Remplacement de lampadaires et bornes-fontaines (0,21 M$);
Travaux d’améliorations et d’entretien reliés au Lac Saint-Augustin (0,25 M$);
Mise à niveau du parc Richard-Gosselin (0,2 M$);
Réalisation de la conception et de diverses études préparatoires en vue des investissements à venir (1,3 M$);
Le Budget 2026 ainsi que le Programme quinquennal d’immobilisations (PQI) 2026-2030 seront présentés pour adoption lors d’une séance extraordinaire qui se tiendra le mardi 16 décembre 2025 à 18h25.
Le 6 octobre dernier, la Ville a procédé à un remboursement anticipé de 13,3 millions $ de sa dette. Ce montant s’ajoute au paiement de 9,1 millions $ effectué le 2 septembre.
En un seul mois, 22,4 millions $ ont été remboursés!
Résultat : en 2025, notre dette sera passée de 25,6 millions $ à 3,1 millions $. 📉
Nos efforts portent fruit. Nous pouvons en être fiers.
L’état prévisionnel présente les variations entre le budget 2025 et les prévisions des résultats au 31 décembre 2025. Ce document montre dans quelle mesure les revenus prélevés seront suffisants pour couvrir l’ensemble des charges (excédent ou déficit) et constitue un outil pour la préparation du budget 2026.
Le 18 juin dernier, les membres du conseil d’agglomération représentant les villes de Québec et de L’Ancienne-Lorette ont voté en faveur du règlement R.A.V.Q. 1714 qui défini un nouveau mode de calcul des quotes-parts pour les trois villes liées. Le maire Sylvain Juneau s’y est opposé. Le règlement a donc été adopté à la majorité.
Le conseil municipal de Saint-Augustin-de-Desmaures appuie unanimement la position du maire Sylvain Juneau.
La Ville de Saint-Augustin-de-Desmaures ne pouvait appuyer ce règlement pour les raisons suivantes;
Le montant de base (plus de 27 M$) est près du double de l’autre ville lié, sans relation avec les services reçus, basé sur le potentiel fiscal (PF = capacité de taxer), un critère maintes fois jugé inéquitable;
L’indexation prévue est complexe, redondante (3 facteurs) et imprévisible;
Près de 25 % de notre contribution (celle au RTC de près de 8,3 M$) demeure soumise à l’ancienne formule (PF), sans lien avec les besoins, l’utilisation ou la qualité des services;
VSAD devrait même assumer un manque à gagner potentiel si une subvention à la Ville de Québec était coupée par le gouvernement (jusqu’à 2,3 M$); c’est un risque que nous n’avons pas à assumer;
Et malgré nos demandes répétées, plusieurs enjeux importants sont ignorés (Lac Saint-Augustin, poursuites non retirées, etc.).
Oui, il y aura une réduction de 5,6 M$ de notre quote-part en 2025, mais celle-ci ne compense pas les problèmes structurels du règlement. Comme en 2009, nous connaissons le point de départ, mais l’avenir est tout sauf prévisible.
Malgré ce que certains ont laissé entendre, notre administration a été impliquée tout au long des discussions et il n’y avait pas d’urgence à voter sur ce règlement. Les négociations auraient pu se poursuivre.
Merci au maire, à notre directrice générale et aux procureurs de VSAD pour leur travail rigoureux et le suivi constant offert aux membres du conseil dans ce dossier.
Depuis 2009, la Ville de Saint-Augustin-de-Desmaures a payé plus de 1,3 million $ en frais d’experts externes (avocats, juricomptables, etc.) pour être représentée et défendue dans le litige des quotes-parts d’agglomération.
Les augustinois ont payé leur part. Affirmer le contraire est tout simplement faux. C’est de la désinformation. On est dans le monde des «faits alternatifs» …
1,3 million $ d’honoraires externes en 16 ans, ce n’est pas rien. Ça représente en moyenne 81 250 $ par année, soit environ 230 heures de services professionnels, l’équivalent d’une ressource à temps complet pendant plus de 6 semaines par année, uniquement pour ce dossier.
Et à ce montant s’ajoute le travail effectué par notre service juridique ainsi que par nos employés internes.
Pourquoi ne peut-on pas contribuer aux frais juridiques d’une autre ville?
Parce que :
Nous n’avons pas participé à la décision ni à l’élaboration du mandat;
Nous n’avons pas accès à toutes les informations, à tous les documents ni aux stratégies juridiques utilisées;
Nous n’avons aucun pouvoir sur la gestion du dossier;
Et surtout, nous devons être en mesure de rendre des comptes à nos citoyens pour chaque dollar dépensé.
En tant que gestionnaires responsables des fonds publics, nous ne pouvons pas engager les contribuables de Saint-Augustin-de-Desmaures dans des frais juridiques engagés unilatéralement par une autre ville, sans entente préalable ni obligation légale. Un tel paiement ne respecterait pas les principes de saine gouvernance municipale ni le cadre prévu par la Loi.