Parce que chaque dollar emprunté vient avec des intérêts. Moins de dette = moins d’intérêts à payer = plus d’argent disponible pour les services directs aux citoyens (loisirs, culture, parcs, routes, trottoirs, pistes cyclables, bâtiments, etc.).
💸 Intérêts payés aux banques (2021-2026) : +10 M$
2021: 2,6 millions $ 2022: 1,8 millions $ 2023: 1,6 millions $ 2024: 1,7 millions $ 2025: 1,4 millions $ (prévision) 2026: 1,7 millions $ (prévision)
Juste pour mettre les choses en perspective…
Avec 10 M$, en 2025, on pourra :
📚 Rénover la bibliothèque : 1 M$ 🌳 Aménager le parc de la falaise : 2,5 M$ 🚧 Repaver les rues et prolonger des trottoirs : 5 M$ 🚸 Ajouter des équipements de sécurité pour les piétons et cyclistes : 0,6 M$ 🛝 Améliorer le parc Place-Portneuf : 0,2 M$ 💡 Remplacer l’éclairage de rues, des parcs et des terrains sportifs : 0,5 M$ 🔌 Installer des bornes de recharge : 0,2 M$
Tout ceci sera payé comptant en 2025.
Moins d’intérêts = plus pour les services.
Évolution de la dette
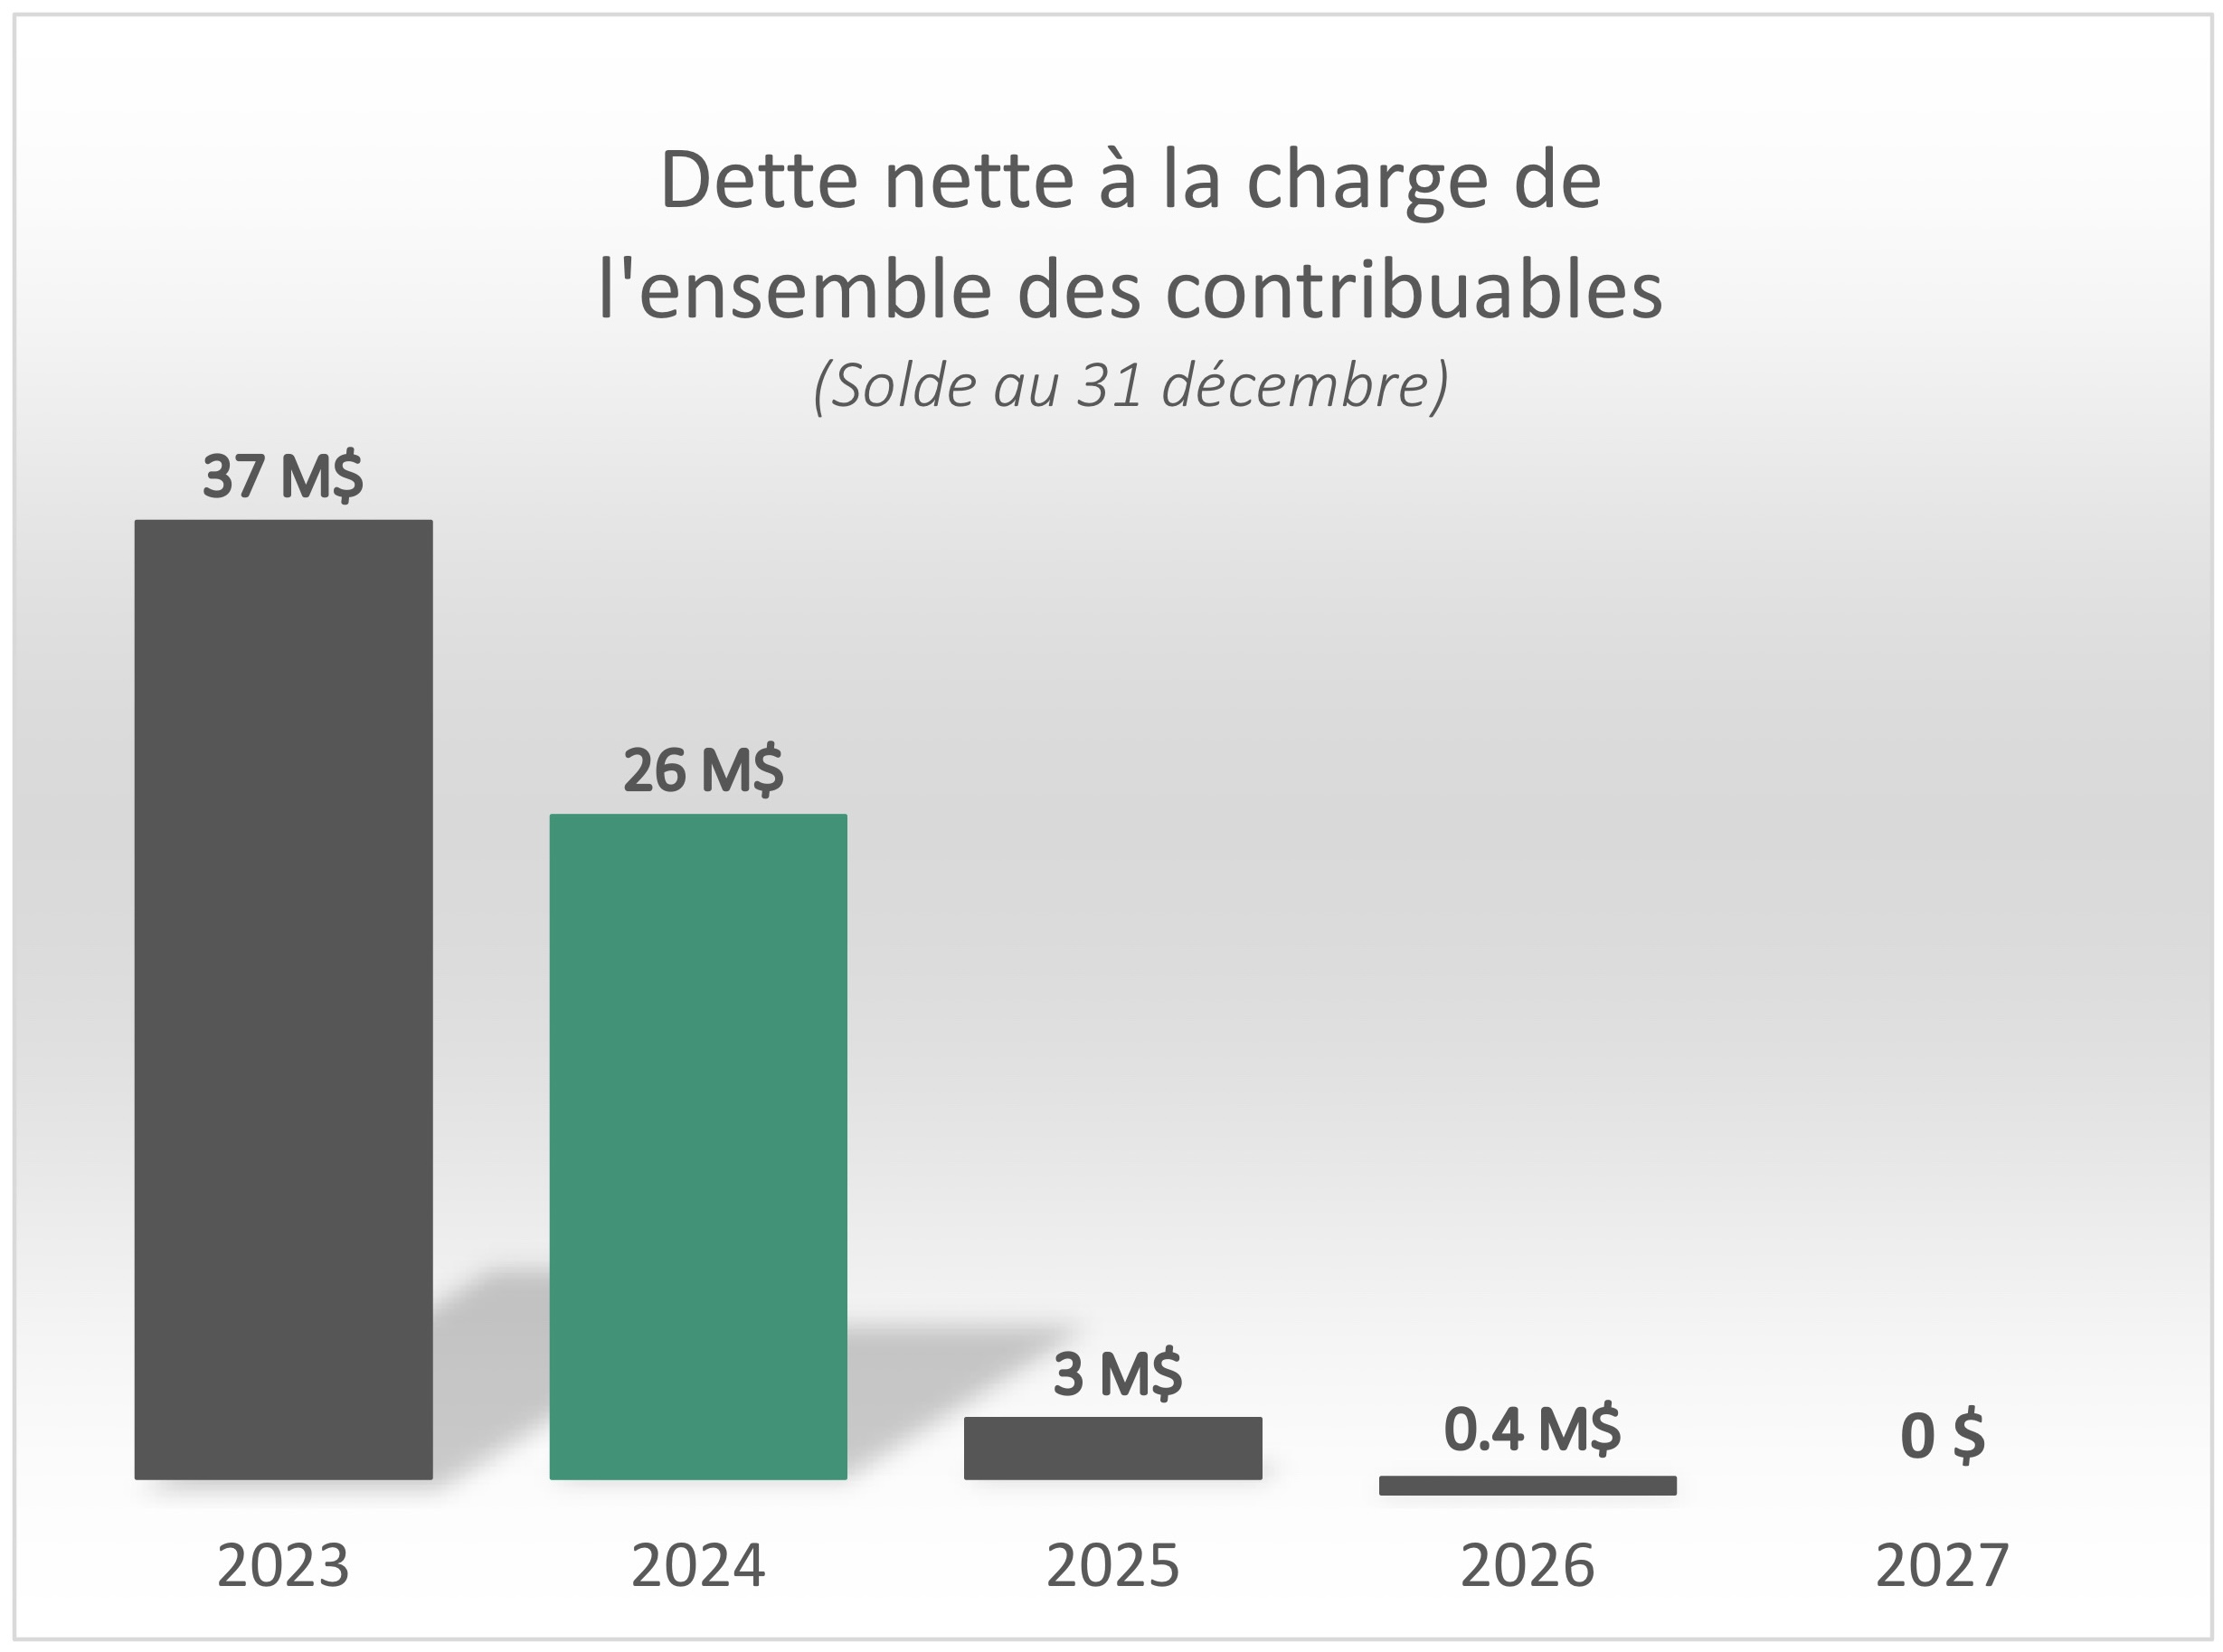
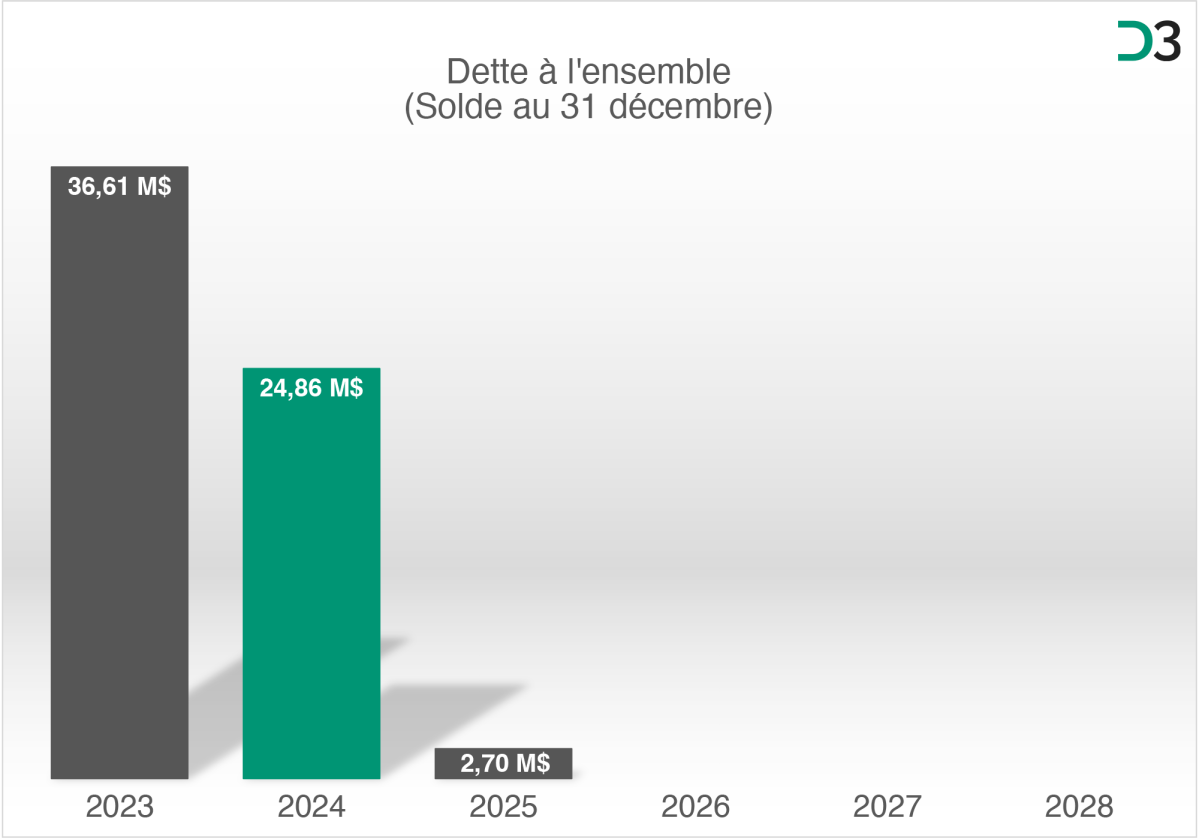
Selon les prévisions 2025-2026-2027, la dette sera bientôt chose du passé. Et dire qu’en 2018, elle atteignait 88 M$… On a fait tout un chemin!
Le Rapport financier 2024 a été déposé en séance ce mardi 17 juin.
Le rapport financier est un outil essentiel de reddition de comptes envers les citoyens. Il permet non seulement d’évaluer l’atteinte des objectifs municipaux, mais aussi de mesurer la santé financière de la Ville, sa capacité d’investissement et sa faculté à maintenir des services de qualité à long terme.
Donc…
Un surplus de 2,3 M$ a été constaté en 2024:
Les dépenses réelles ont été inférieures aux prévisions d’environ 0,57 M$;
Un écart positif de 7,2 M$ en revenus a été observé;
Un montant additionnel de 5,47 M$ a été versé comptant pour le financement des investissements.
Surplus = 0,57 M$ + 7,2 M$ – 5,47 M$ = 2,3 M$
Principaux écarts sur les revenus (montants arrondis):
Revenus d’intérêts (placements sur le surplus non affecté… notre épargne): + 2,3 M$
Droits de mutation (taxe de bienvenue sur 537 transactions): + 1,9 M$
Surplus 2023 d’agglomération: + 1,7 M$
Taxes (nouveaux immeubles industriels/commerciaux/résidentiels et améliorations/rénovations): + 0,983 M$
Services rendus (ex. branchements d’aqueduc et d’égout): + 0,244 M$
Compensations tenant lieu de taxes (versées par le gouvernement pour les écoles): + 0,149 M$
Amendes et pénalités: + 0,138 M$
Vente d’un camion: + 95 000 $
Vente d’un terrain: + 30 000 $
TECQ 2019-2024 (ajustement comptable… transfert d’une subvention à la Ville de Québec — agglomération): – 0,327 M$
En date du 31 décembre 2024, la Ville disposait d’un surplus cumulé non affecté (notre épargne collective) de près de 82 M$, alors que la dette nette à la charge de l’ensemble des contribuables s’établissait à environ 26 M$.
Évolution de la dette selon les prévisions budgétaires 2025-2026-2027
En tant que conseiller indépendant, je ne peux pas appuyer le projet de règlement R.A.V.Q. 1714 dans sa forme actuelle, et ce, pour les raisons suivantes;
Le montant de départ proposé (plus de 27 M$) est près du double de l’autre ville lié, sans relation avec les services reçus, basé sur le potentiel fiscal (PF = capacité de taxer), un critère maintes fois jugé inéquitable;
L’indexation prévue est complexe, redondante (3 facteurs) et imprévisible;
Près de 25 % de notre contribution (celle au RTC de près de 8,3 M$) demeure soumise à l’ancienne formule (PF), sans lien avec les besoins, l’utilisation ou la qualité des services;
VSAD devrait même assumer un manque à gagner potentiel si une subvention à la Ville de Québec était coupée par le gouvernement (jusqu’à 2,3 M$); c’est un risque que nous n’avons pas à assumer;
Et malgré nos demandes répétées, plusieurs enjeux importants sont ignorés (Lac Saint-Augustin, poursuites non retirées, etc.).
Oui, une réduction de 5,6 M$ est proposée pour 2025, mais elle ne compense pas les problèmes structurels du règlement. Comme en 2009, nous connaissons le point de départ, mais l’avenir est tout sauf prévisible.
Malgré ce que certains ont laissé entendre, notre administration est impliquée et poursuit les discussions. Merci au maire, à notre directrice générale et aux procureurs de VSAD pour leur travail rigoureux et le suivi constant offert aux membres du conseil depuis deux ans.
En 2025, 27 règlements d’emprunt totalisant 22,4 millions de dollars arrivaient à échéance pour refinancement. Toutefois, le Conseil a choisi de rembourser de manière anticipée les soldes restants de ces emprunts en puisant dans les surplus accumulés. Une résolution en ce sens a été adoptée lors de la séance du 6 mai 2025.
En tenant compte du remboursement de capital prévu au budget de fonctionnement, le solde de la dette passera donc de 31 millions de dollars en 2024 à 8 millions en 2025.
La stratégie de remboursement accéléré sera maintenue afin d’éteindre entièrement la dette à la charge de l’ensemble d’ici la fin 2026.
En 2025, dans le secteur centre (« village »), la majorité des résidences verront une hausse de leur compte de taxes. Dans notre quartier (District 3), 7 résidences sur 10 seront touchées par cette augmentation, tandis que dans le District 2, ce chiffre grimpe à 8 sur 10.
Lors de la préparation du budget, mon collègue Jean Simard et moi avons fait une proposition visant à neutraliser cette hausse pour la majorité des contribuables, mais celle-ci n’a pas été retenue. Plus de détails ci-dessous…
Pourquoi parle-t-on d’un « gel » en 2025 à Saint-Augustin-de-Desmaures?
À l’automne, le service d’évaluation de la Ville de Québec a procédé à la révision des valeurs foncières des résidences, commerces et industries pour l’ensemble des villes de l’agglomération, dont Saint-Augustin-de-Desmaures (à propos de l’évaluation foncière). Cet exercice, réalisé tous les trois ans, a révélé une forte augmentation des valeurs de toutes les propriétés.
Toutefois, la Ville de Saint-Augustin-de-Desmaures ne tire aucun profit de cette hausse. Afin de neutraliser son impact et de maintenir des revenus de taxation stables, le conseil municipal a ajusté les taux d’imposition pour chaque catégorie (résidentielle, commerciale et industrielle). C’est dans ce contexte qu’un « gel » des revenus de taxation a été annoncé pour l’année 2025.
Impact sur la catégorie résidentielle
La valeur MOYENNE des résidences a augmenté d’environ 30 %, ce qui a entraîné une baisse du taux de taxation résidentiel de 30 % (nouveau taux : 0,7436 $ / 100 $).
Cependant, cette catégorie englobe plusieurs types de logements, notamment:
Les condos, dont la valeur a augmenté en moyenne de 20%;
Les maisons unifamiliales, qui ont connu une hausse moyenne de 35%.
Ainsi: ✅ Si la valeur de votre résidence a augmenté de 30 %, votre compte de taxes reste stable; 📈 Si votre résidence a pris 35 %, votre compte de taxes augmente de 5 %; 📉 Si votre résidence n’a augmenté que de 20 %, votre compte de taxes diminue de 10 %.
Pourquoi le secteur centre est-il particulièrement touché?
Le secteur centre compte principalement des maisons unifamiliales, avec très peu de condos. Comme la baisse du taux de taxation a été fixée à 30 % alors que la valeur des maisons unifamiliales a augmenté en moyenne de 35 %, de nombreux résidents de notre quartier verront leur compte de taxes augmenter.
Proposition non retenue
M. Jean Simard et moi avons proposé à nos collègues du conseil d’ajuster le taux de taxation résidentiel à environ 0,70 $ / 100 $, ce qui aurait minimalement compensé l’augmentationmoyennede 35 % desmaisons unifamiliales.
Notre proposition incluait des options pour absorber le coût récurrent de cette mesure (1,38 M$ sur un budget de +/- 75 M$).
Malheureusement, cette proposition n’a pas été retenue.
C’est pourquoi, le 10 décembre dernier, M. Simard et moi avons voté contre le budget 2025. Malgré notre opposition, le budget a été adopté à la majorité (4 voix POUR, 2 voix CONTRE).
Objectifs bientôt atteints
À noter que notre proposition ne remettait aucunement en cause l’atteinte des objectifs fixés pour ce mandat 2021-2025. Des solutions existaient et il était tout à fait possible de les mettre en œuvre.
Cela dit, le budget 2025 apporte aussi de bonnes nouvelles: la dette sera entièrement remboursée d’ici 2026, nous poursuivons nos investissements dans les infrastructures sans contracter de nouvelle dette, en payant comptant, et nous continuons d’améliorer la qualité des services municipaux. De plus, le compte de taxes est dorénavant très proche de la moyenne régionale.
L’état prévisionnel présente les variations entre le budget 2024 et les prévisions des résultats au 31 décembre 2024. Ce document montre dans quelle mesure les revenus prélevés seront suffisants pour couvrir l’ensemble des charges (excédent ou déficit) et constitue un outil pour la préparation du budget 2025.
Le surplus dégagé s’ajoutera à notre «épargne collective» et permettra de poursuivre la réalisation de nos objectifs.
À noter qu’étant donné les revenus plus élevés, un montant additionnel de 4,4 M$ en investissements (planifié au PQI) a été payé comptant sans avoir à puiser dans les surplus cumulés.
À tous les 3 ans, en vertu de la loi, le service d’évaluation de la Ville de Québec actualise les valeurs de chaque immeuble (maisons, commerces, industries, terrains, etc.) pour les trois villes de l’agglomération. La révision du rôle d’évaluation est un processus apolitique. C’est le marché immobilier qui dicte en grande partie les tendances, puis ensuite viennent les améliorations apportées à la propriété.
À Saint-Augustin-de-Desmaures, les résidences ont augmenté en moyenne de 31,5%. Le Conseil a déjà annoncé qu’il neutralisera l’impact du nouveau rôle sur le compte de taxes 2025 de la maison moyenne*. Ainsi la ville ne profite pas de l’augmentation des valeurs pour augmenter ses revenus.
Si la valeur d’une maison a augmenté de 31,5%, exactement sur la moyenne, l’impact du nouveau rôle sur le compte de taxes sera nul. Aucune baisse, aucune augmentation. Ce sera un gel de taxes, au taux de 2024 (même taux depuis 2022).
Malheureusement, notre quartier est particulièrement touché par des hausses supérieures à 31,5%…
Si une maison a augmenté de 40% de valeur, le compte de taxes augmentera de 8,5%.
Si une maison a augmenté de 20%, le compte de taxes diminuera de 11,5%.
*Neutraliser l’effet haussier du nouveau rôle d’évaluation sur la valeur moyenne est un minimum. Voyons si nous pouvons faire plus sans compromettre les objectifs fixés (remboursement de la dette, gel long terme des taxes résidentielles, investissements payés comptant). Le « Budget 2025 » sera adopté d’ici la mi-décembre.
(1) Attention, il y a des délais à respecter pour demander une révision. N’hésitez pas à communiquer avec le Service d’évaluation de la Ville de Québec pour toutequestion:
Service de l’évaluation de la Ville de Québec: 399, rue du Pont, Québec (QC) G1K 6N4 Téléphone: 418-641‑6311 Heures d’ouverture: 8h30 à 12h00 13h30 à 16h30 Cliquez sur ce lien.
La stratégie de remboursement de la dette en accéléré amorcée en 2018 a porté fruit.
D’ici la fin de l’année, la dette aura diminué d’une autre tranche de 12 M$. En 2025, des paiements anticipés additionnels de l’ordre de 22 M $ amèneront le solde de la dette à 2,7 M$.
Tôt en 2026, la dette* sera complètement éteinte, libérant ainsi des centaines de milliers de dollars payés en capital et intérêts.
*Dette nette à la charge de l’ensemble des citoyens.
Puisque le sujet s’imposait, nous en avons discuté en caucus, mais je peux vous assurer que notre Conseil n’a jamais eu l’intention d’appuyer l’augmentation de la taxe sur l’essence pour financer le transport en commun.
Dans «transport en commun», il y a le mot «commun», qui à notre avis implique tout le monde, donc pas juste les propriétaires de véhicules ou les utilisateurs d’essence.
Les contribuables augustinois financent déjà le transport en commun via la quote-part et celle-ci est en nette progression depuis plusieurs années. En 2024, la quote-part de la Ville de Saint-Augustin-de-Desmaures (VSAD) était 17,2 % plus élevée que l’année dernière.
Si requise, dans la dynamique actuelle de partage des dépenses, c’est via le budget d’agglomération qu’une augmentation du financement municipal dans le transport en commun doit passer et les villes liées (VSAD, Ville de Québec, Ville de l’Ancienne-Lorette) pourront alors individuellement décider comment elles acquitteront une augmentation éventuelle des dépenses.
C’est clair! Le conseil municipal de la Ville de Saint-Augustin-de-Desmaures dit NON aux taxes additionnelles sur l’immatriculation et sur l’essence.
Visionnez l’extrait vidéo ci-dessous.
Source: VSAD – Séance extraordinaire du 12 septembre
Au budget 2025, le conseil municipal de la Ville de Saint-Augustin-de-Desmaures (VSAD) ajustera les taux de taxation de chaque catégorie (résidentielle, industrielle, commerciale, etc.) afin de neutraliser (sur le compte de taxes) l’effet des hausses fulgurantes d’évaluation annoncées lors du dépôt du nouveau rôle 2025-2026-2027. Toutefois, il y a des écarts importants dans une même catégorie (ex. résidentielle: entre maisons unifamiliales + 34,9 % et condos + 20 %) et il faut raffiner un peu plus en créant des sous-catégories.
Pour ce faire, le service d’évaluation de la Ville de Québec (compétence d’agglomération) doit fournir un rôle révisé avec les sous-catégories en question. La séance extraordinaire du 12 septembre avait pour but de créer les sous-catégories (avant les échéances prévues par la loi), mais la VSAD n’a pu obtenir les éléments requis du service d’évaluation. La séance du 12 septembre a donc été ajournée et reprise le lendemain à 15h.
Visionnez les extraits vidéos ci-dessous pour plus de détails.
Source: VSAD – Séance extraordinaire du 12 septembre
Source: VSAD – Séance extraordinaire du 12 septembre reprise le 13 septembre