Parce que, dans la situation actuelle, le projet aura un impact important sur les finances augustinoises.
Avec la formule de partage des coûts en vigueur, chaque tranche supplémentaire de 25 M$ versée au RTC par l’agglomération représente 1,25 M$ de dépenses additionnelles (quote-part) pour Saint-Augustin-de-Desmaures.
Si le tramway ajoutait 60 M$ par année aux coûts d’exploitation du RTC (après les économies réalisées et les aides gouvernementales), cela représenterait une contribution supplémentaire de 3 M$ par année pour Saint-Augustin, soit l’équivalent d’une hausse de taxes hypothétique de 4,6 %… juste pour le tramway…
Et en retour ? Des bénéfices indirects possibles 🙄, mais dont l’ampleur reste à préciser.
Autre enjeu important : Saint-Augustin contribue déjà largement au financement du RTC (9 M$ par année), mais dispose de peu de leviers pour influencer les décisions. Rappelons que nous n’avons pas de représentant au sein du CA du RTC. L’espace public demeure donc un moyen essentiel de faire entendre nos préoccupations.
Un audit indépendant réalisé en 2024 soulevait également des questions sur la performance du RTC, qui se classait au 9e rang sur 10 au Québec.
Pour le moment, nous n’avons aucune prévisibilité, sinon celle de devoir payer davantage.
Ne serait-il pas pertinent de connaître les coûts et les bénéfices pour les Augustinois avant de signer un chèque en blanc ?
Depuis huit ans, j’ai le privilège de représenter les citoyens du District 3 (Lahaye) à titre de conseiller municipal. Je suis à nouveau candidat aux prochaines élections du 2 novembre 2025, et je sollicite votre appui afin de poursuivre mon engagement à vos côtés.
Les objectifs clairs que nous nous sommes fixés au cours des deux derniers mandats sont en voie d’être atteints. Je propose que nous terminions le travail #ensemble et que nous construisions la suite.
Depuis huit ans, j’ai le privilège de représenter les citoyens du District 3 (Lahaye) à titre de conseiller municipal. Je suis à nouveau candidat aux prochaines élections du 2 novembre 2025, et je sollicite votre appui afin de poursuivre mon engagement à vos côtés.
Les objectifs clairs que nous nous sommes fixés au cours des deux derniers mandats sont en voie d’être atteints. Je propose que nous terminions le travail #ensemble et que nous construisions la suite.
Plusieurs souhaitent connaitre la position de VSAD quant au projet de règlement sur les quoteparts dont l’avis de motion est à l’ordre du jour de la séance du conseil d’agglomération de mercredi.
Le conseil municipal de VSAD est composé de 7 membres indépendants qui prendront une résolution sur l’orientation du vote du maire sur l’adoption du projet de règlement en question le 17 juin prochain, en vue de la séance d’agglomération du lendemain. Vous comprendrez donc que d’ici là, je ne peux vous donner la position OFFICIELLE de VSAD. Cela dit, je peux vous donner mon opinion personnelle, laquelle n’engage que moi. Évidemment, mes conseillers et moi avons largement discuté du dossier depuis plusieurs mois et je crois pouvoir affirmer que plusieurs sinon tous abondent en ce sens.
Dès mon élection, il y aura 10 ans samedi prochain, j’ai soutenu le fait que le mécanisme de partage des dépenses de l’agglomération était à revoir parce que profondément dysfonctionnel et inéquitable. Depuis le début, je milite en faveur d’une quotepart fixe, indexée annuellement, où la notion de potentiel fiscal est éliminée. Stabilité, prévisibilité et équité étaient les mots-clés. C’est ce que j’ai exposé dès le début des rencontres de discussion entre les trois villes liées. Et c’est la position que VSAD a maintenu au cours de tout le processus, qui dure depuis quelques années et auquel nous avons activement participé.
Le projet de règlement R.A.V.Q. 1714, quoi que présentant certaines améliorations, ne répond pas à la majeure partie des préoccupations que VSAD a exposées dès le départ et ne tient pas compte des demandes et suggestions formulées à maintes reprises tout au long du processus.
Le montant de départ proposé pour VSAD (plus de 27 M$ pour la partie indexable seulement) est près du double de celui de l’autre ville liée, basé sur le potentiel fiscal, et sans relation logique avec les coûts des services rendus. Il n’y a aucun rationnel dans cette mécanique, ni dans l’établissement du montant de départ, si ce n’est que de tenter de ramener ce dernier plus près de ce qu’il serait si la Cour devait trancher à nouveau.
La contribution au RTC des villes liées est exclue de la nouvelle formule de calcul. C’est dire que près du quart de la quotepart de VSAD continuerait d’être régi par l’ancienne formule où VSAD paierait donc, en fonction de son potentiel fiscal, une somme très importante pour le fonctionnement du RTC. Pour 2025, ce serait près de 8,3 M$. Est-il besoin de faire la démonstration que le budget du RTC risque de continuer à exploser (augmentation de la contribution de VSAD de 2,3M$ entre 2024 et 2025, soit près de 40% en seulement 1 an) et conséquemment notre quotepart aussi? Même si le projet de règlement exclu les dépenses en immobilisation du Tramway, les coûts d’opérations généraux se font et se feront sentir. Idem pour l’électrification prévue, etc. On est loin de la stabilité et de la prévisibilité souhaitées, et ce, pour près de 25% de la quotepart. Et il n’est pas question à VSAD de taxer les automobilistes pour compenser, soyez-en assurés.
L’indexation de la quotepart est prévue annuellement selon 3 facteurs, ce qui implique une redondance évidente. IPC, population et potentiel fiscal.
En sus de l’IPC, la quotepart serait indexée en fonction de la variation de la population des villes liées. Et QUE des villes liées. Ainsi une augmentation de la population de SAD impliquerait une hausse de sa quotepart, mais ce calcul ne vaudrait pas pour la ville-centre. VSAD souhaitais une indexation en fonction de la population de l’ensemble de l’Agglomération, pour chacune des trois villes, ce qui aurait fait en sorte que ce soit équitable. Le projet de règlement actuel ne prévoit pas que si la population de la ville-centre augmente, elle paiera une plus grande part des dépenses. C’est « réservé » aux villes liées. On nous a exposé que notre proposition, et je cite, « …compromettrait l’équilibre de la formule… » […bruit de criquets…]
Une indexation supplémentaire selon le potentiel fiscal s’ajoute. Ce concept continue de vicier la mécanique de calcul en indexant la quotepart en fonction de la richesse foncière, laquelle est sans relation logique et directe avec les coûts des services rendus, leur qualité ou leur niveau d’utilisation.
Le projet de règlement prévoit que les surplus d’Agglomération ne seraient plus répartis entre les 3 villes. Or, l’Agglomération constate des surplus depuis des années. Avec le projet de règlement, nous ne récupérerions plus ces sommes versées en trop. Nous sommes allés en Cour il y a des années pour récupérer des sommes versées en trop, saga qui dure encore à ce jour. Accepter l’inscription de ce concept dans un règlement n’en ferait pas quelque chose de plus équitable. Les enseignements de la Cour méritent d’être considérés.
[À cet égard, les procureurs de VSAD ont fait inscrire au règlement le versement de notre part du surplus d’agglomération 2024, soit plus de 1,7M$. Cette somme, versée en trop, ne nous reviendrait pas avec l’application du nouveau règlement.]
Le gouvernement du Québec verse annuellement une subvention de 7M$ à la VdQ pour « la soutenir dans son rôle de Capitale nationale ». Cette subvention fait l’objet d’une décision du Conseil du Trésor à chaque année et peut être coupée en tout temps. Depuis des années, la VdQ a fait le choix de l’appliquer aux quoteparts des villes liées, dans le cadre d’ententes avec le gouvernement qui ne relèvent pas de nous et sur lesquelles nous n’avons aucune prise. Aujourd’hui, on vient inscrire dans un projet de règlement qu’en cas de perte de cette subvention par VdQ, les villes liées devraient absorber, en fonction de leur potentiel fiscal respectif, 50% du manque à gagner, soit 3,5M$. Pour VSAD, cela signifie 2,5M$ qui s’ajouteraient soudainement à notre quotepart en raison de la coupure d’une subvention dans les termes de laquelle VSAD n’est pas une partie. Pour rappel, la VdQ s’est déjà fait couper il y a quelques années une telle subvention de l’ordre de 5M$. Rien ne garanti donc le maintien du 7M$. Cette épée de Damoclès au-dessus de nos têtes est une « nouveauté » dans le projet de règlement. Auparavant, nous n’avions pas à assumer la moitié des risques encourus par VdQ.
VSAD tenait à ce que soit reconnue et assumée la compétence d’Agglomération en ce qui a trait au Lac St-Augustin. Fin de non-recevoir. La loi est pourtant très claire à ce sujet : lacs et cours d’eau sont de compétence d’agglomération (Loi sur l’exercice de certaines compétences municipales dans certaines agglomérations, art. 19, alinéa 7).
La VdQ poursuit VSAD pour un litige datant de 2018 en lien avec une conduite d’alimentation de compétence d’Agglomération située dans le parc industriel de VSAD pour près de 3M$. Nous souhaitions un retrait de ces procédures. Aucune trace au règlement ou ailleurs.
Pour ces raisons, notamment, je ne suis pas en faveur du règlement qui est sur la table. Cela dit, rien de nouveau. Depuis 2022, la ville-centre nous impose, par son vote majoritaire, année après année, un règlement de partage des coûts. Nous votons contre à chaque fois, mais la majorité l’emporte et nous vivons avec ce que cela implique. Au moins, avec ce projet de règlement, la quotepart 2025 de VSAD serait rabattue de 5,6M$, soit une partie des sommes versées en trop, comme pour les années ayant été l’objet d’un procès. Sans plus.
Je ne ferai pas d’autres commentaires aux médias d’ici à ce que les membres du conseil aient pris une orientation officielle. Cela dit, je vous invite à écouter la séance du conseil de ce soir où il en sera question et où je donnerai des explications pour le bénéfice des citoyens de Saint-Augustin-de-Desmaures.
L’équité n’est pas au rendez-vous. Dommage.
Salutations,
“Tout compromis repose sur des concessions mutuelles, mais il ne saurait y avoir de concessions mutuelles lorsqu’il s’agit de principes fondamentaux”. – Mahatma Gandhi
Sylvain Juneau, Maire de Saint-Augustin-de-Desmaures»
La Ville de Saint-Augustin-de-Desmaures terminera l’année 2023 avec un surplus estimé à plus de 12 M$. S’ajoutera à cela une somme de près de 1,5 M$ qui nous a été récemment retournée par la Ville de Québec en vertu d’un surplus réalisé par l’Agglomération en 2022. Il s’agit d’une bonne nouvelle dans le contexte financier inflationniste que nous connaissons. La Ville de Saint-Augustin-de-Desmaures se démarque et est sans contredit en excellente position financière pour affronter la présente crise.
Les quelque 14 M$ qui seront dégagés au terme du présent exercice financier s’ajouteront à notre bas de laine de plus de 100 M$. Cette épargne collective permettra encore cette année au conseil municipal d’adopter un budget pour 2024 où la stabilité est au rendez-vous, avec à l’ordre du jour un gel tant du compte de taxes que des divers tarifs. Et des projections à moyen et long terme dans le même sens. Stabilité et prévisibilité.
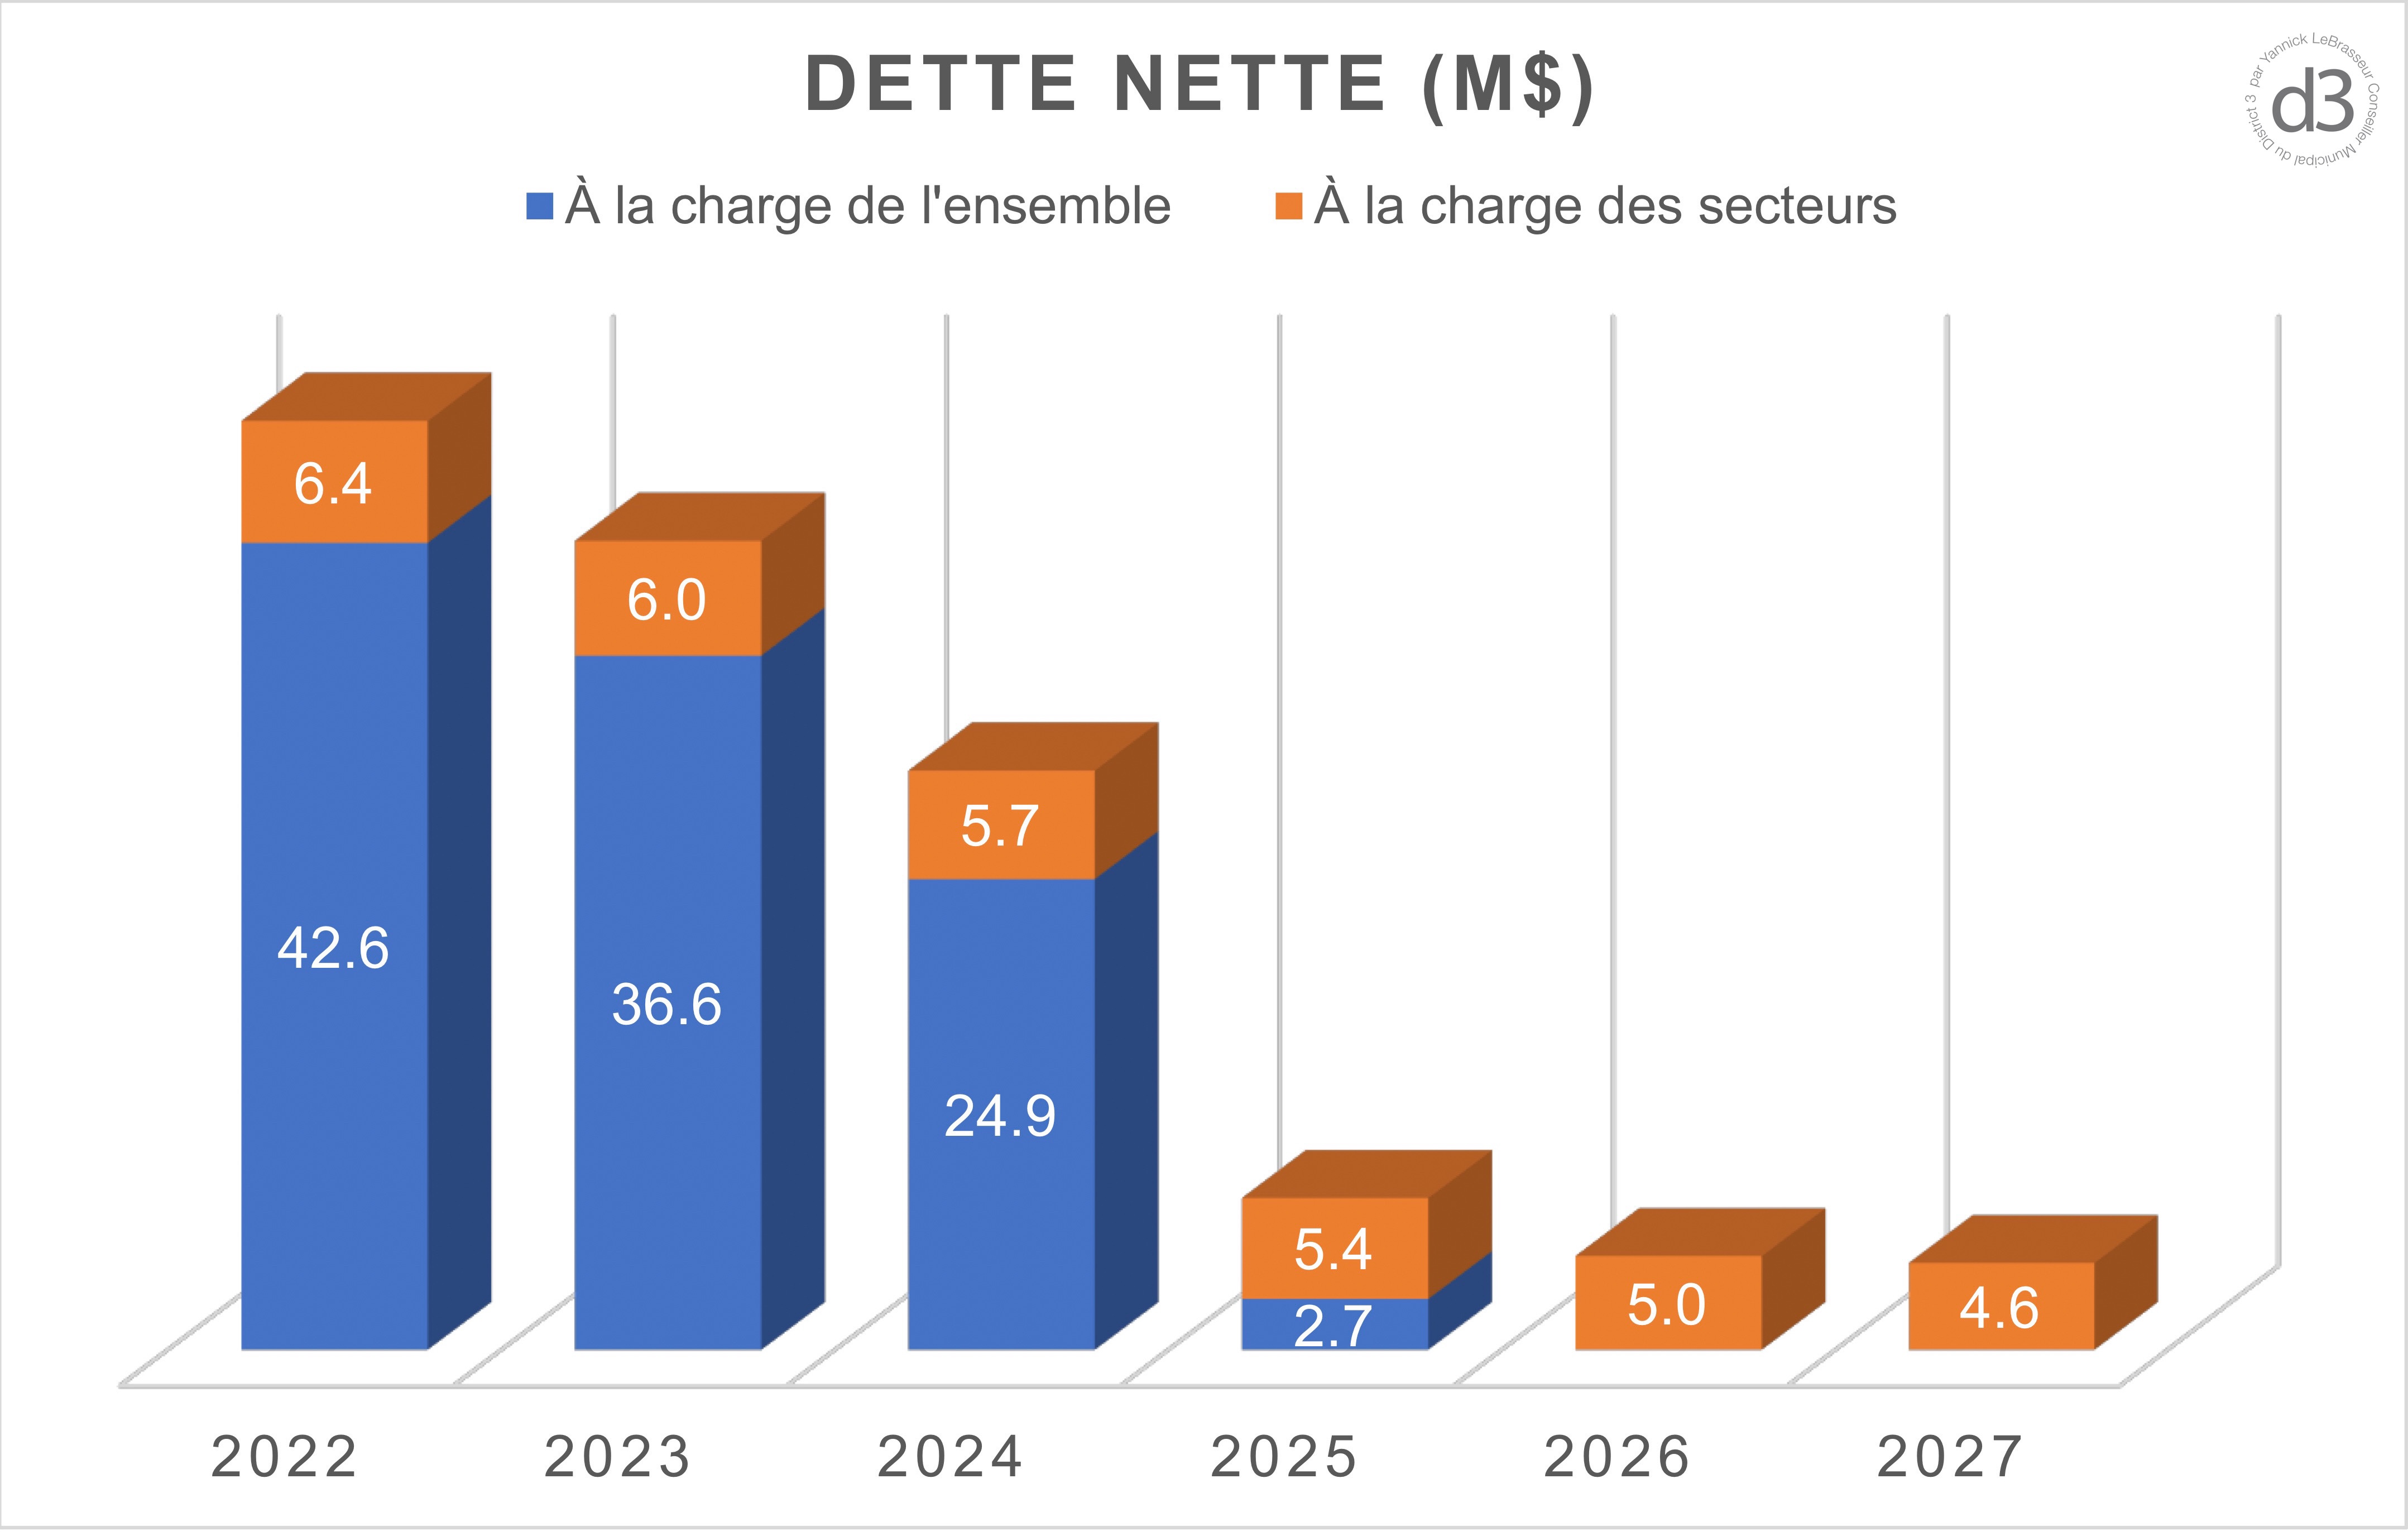
Le conseil municipal entend continuer au cours des prochaines années à consacrer des sommes significatives à l’entretien de nos infrastructures et équipements, toujours sans emprunter, et en poursuivant par ailleurs le remboursement intensif de notre dette collective. Cette dernière approchera la barre des 40 M$ à la fin de 2023 et pourra normalement être entièrement résorbée dès 2026. Le niveau de taxation des Augustinois sera alors près de la moyenne régionale et sera même éventuellement sous cette moyenne. Avec en prime des infrastructures en ordre et une dette qui ne sera plus qu’un souvenir d’une triste époque.
Le conseil municipal adoptera le budget 2024 et le plan quinquennal d’immobilisations 2024-2028 lors d’une séance extraordinaire que je convoquerai pour le 12 décembre prochain.
Période des fêtes
À toutes et tous, je souhaite une agréable et reposante période des Fêtes.
Sylvain Juneau, maire Ville de Saint-Augustin-de-Desmaures»
Les états comparatifs et prévisionnels ont été déposés ce soir lors de la séance du conseil municipal (Loi sur les cités et villes).
Les états comparatifs servent à présenter les variations des revenus et des dépenses entre les années 2022 et 2023 en date du 30 septembre.
Les états prévisionnels présentent les variations entre le budget 2023 et les prévisions des résultats au 31 décembre 2023. Ils montrent dans quelle mesure les revenus prélevés seront suffisants pour couvrir l’ensemble des charges (excédent ou déficit).
Ces données informent les citoyens, fonctionnaires et élus sur la performance financière de la Ville. Ce constat est essentiel à la préparation du prochain budget.
Les prévisions de fin d’année 2023 indiquent donc un excédent de 12,2 M$:
Le budget 2024 est en cours de préparation et sera adopté en décembre prochain. Le conseil municipal a donné instruction à l’administration de plancher sur un scénario de gel du compte de taxes et des divers tarifs, et ce, pour toutes les catégories de taxation (résidentiel, commercial, agricole, industriel, etc.).
Nous sommes en mesure d’y aller d’un gel encore cette année et entendons maintenir cette approche plusieurs autres années. Comment cela se peut-il, considérant les augmentations de dépenses liées à l’inflation et aux augmentations de la quotepart d’agglomération? Divers facteurs en lien avec les revenus rendent la chose possible.
REVENUS
D’abord, malgré le gel du compte de taxes pour l’ensemble des contribuables, nos revenus de taxation augmentent significativement en raison de la construction de nouveaux immeubles (ou des agrandissements), principalement dans le parc industriel.
ÉPARGNE
Par ailleurs, nous n’avons pas encore eu besoin de recourir aux sommes tirées des gains en Cour contre l’agglomération de Québec (~ 60M$) et de la vente des terrains dans le parc industriel (~ 40 M$) au cours des dernières années, lesquelles constituent notre épargne collective. D’ici à ce que nous l’utilisions pour finir de rembourser la dette et continuer de payer comptant nos immobilisations, cet argent est placé et rapporte… beaucoup d’argent!
DETTE
Finalement, toutes les dépenses de fonctionnement et celles liées aux immobilisations sont systématiquement payées comptant, tout en continuant de rembourser notre dette à vitesse grand V. Ainsi, les sommes consacrées annuellement aux paiement de la dette (capital et intérêts) vont toujours en diminuant. Ce qui dégage de plus en plus d’argent. Eu égard à la dette, sachez que des fenêtres majeures de remboursements anticipés seront utilisées à court terme, soit près de 12 M$ en 2024 et près de 22 M$ en 2025. Il ne restera alors que quelques millions de dollars à rembourser, ce qui sera fait en 2026, moment où nous n’aurons plus du tout de dette à la charge de l’ensemble des Augustinois.
SUR LA BONNE VOIE
La Ville subit les mêmes soubresauts économiques que tout le monde, mais les membres du conseil municipal et l’administration veillent au grain; vous pouvez avoir confiance. La prudence est de mise, mais il est permis d’affirmer que nous avons en mains tous les outils pour passer à travers cette période difficile. Nous sommes sur la bonne voie.
Sylvain Juneau, Maire de la Ville de Saint-Augustin-de-Desmaures»
«Les revenus d’intérêts générés à court et moyen termes par le surplus cumulé, jumelés aux nouvelles entrées de taxes (nouvelles constructions et agrandissements / rénovations, notamment dans le parc industriel), permettent de prévoir un maintien du gel du compte de taxes pour toutes les catégories d’évaluation, non seulement jusqu’à la fin du présent mandat du conseil municipal (2021-2025), mais de l’envisager pour l’entièreté du mandat suivant aussi (2025-2029). Pour peu que les membres du prochain conseil gardent la tête froide et ne répètent pas certains errements du passé, évidemment.
Mettre de l’ordre pour atteindre stabilité et prévisibilité. Tel qu’annoncé il y a quelques années. Nous sommes sur la bonne voie.»
Sylvain Juneau, maire (Extrait du Mot du Maire – MIM Octobre 2023)
«Tel que planifié lors de l’adoption du budget 2023 en décembre dernier, la Ville aura remboursé, à la fin de la présente année, plus de 5,5 M$ de sa dette en paiements anticipés. Comme pour une hypothèque résidentielle, de tels remboursements ne peuvent s’effectuer qu’à certains moments précis, en fonction des fenêtres de renouvellement des emprunts. Les sommes nécessaires pour effectuer ces remboursements sont puisées à même le surplus accumulé. Au 31 décembre prochain, en tenant compte des paiements réguliers en capital prévus au budget et des paiements anticipés ci-haut mentionnés, la dette nette de notre Ville sera de l’ordre de 42 M$, une baisse de près de 7 M$ en un an.
Extinction complète de la dette d’ici 2 ans
Ainsi, malgré la forte inflation qui sévit, le surplus accumulé de près de 100 M$ nous permettra de poursuivre le remboursement de la dette nette* en accéléré, jusqu’à son éventuelle extinction complète prévue en 2026. À cet égard, il faut savoir que les fenêtres de remboursements anticipés pour 2024 et 2025 sont respectivement de près de 12 M$ et 22 M$.
Mise à niveau des routes, parcs, bâtiments, etc. sans réemprunter
Notre stratégie financière permettra également de continuer de payer les immobilisations comptants (donc sans réemprunter), lesquelles sont de l’ordre de 100 M$ pour les 5 prochaines années (Plan quinquennal d’immobilisations).
Aucune augmentation de taxes possible pour plusieurs années
Par ailleurs, les revenus d’intérêts générés à court et moyen termes par le surplus, jumelés aux nouvelles entrées de taxes (nouvelles constructions et agrandissements / rénovations, notamment dans le parc industriel), permettent de prévoir un maintien du gel du compte de taxes pour toutes les catégories d’évaluation, non seulement jusqu’à la fin du présent mandat du conseil municipal (2021-2025), mais de l’envisager pour l’entièreté du mandat suivant aussi (2025-2029). Pour peu que les membres du prochain conseil gardent la tête froide et ne répètent pas certains errements du passé, évidemment.
Stabilité et prévisibilité
Mettre de l’ordre pour atteindre stabilité et prévisibilité. Tel qu’annoncé il y a quelques années. Nous sommes sur la bonne voie.»
Sylvain Juneau, Maire de la Ville de Saint-Augustin-de-Desmaures
*La dette nette à l’ensemble sera complètement remboursée. La dette liée aux taxes de secteurs sera remboursée par les contribuables concernées selon les termes des règlements d’emprunt.
«Tel que prévu lors de l’adoption du budget 2022 adopté en décembre dernier, la Ville aura remboursé à la fin de la présente année plus de 5 M$ de sa dette en paiements anticipés. Un peu comme pour une hypothèque résidentielle, de tels remboursements ne peuvent s’effectuer qu’à certains moments précis, en fonction des fenêtres de renouvellement des emprunts. Les sommes nécessaires sont puisées à même le surplus accumulé.
Au 31 décembre prochain, en tenant compte des paiements réguliers en capital prévus au budget, la dette nette de notre Ville sera de près de 49 M$. C’est un ratio encore trop élevé par rapport à notre budget de fonctionnement (environ 140 %), mais considérant que ledit ratio a déjà été de près de 400 %, on ne peut que se féliciter du chemin parcouru. Nous sommes définitivement sur la bonne voie.
Ainsi, malgré l’inflation que nous connaissons, le surplus accumulé nous permettra de poursuivre le remboursement de la dette nette en accéléré, jusqu’à son éventuelle extinction complète. La stratégie financière permettra également de continuer à payer les immobilisations comptant (donc sans emprunter) et de maintenir le gel du compte de taxes pour tous, jusqu’à la fin du présent mandat du conseil municipal. Stabilité et prévisibilité.
Sylvain Juneau, maire Ville de Saint-Augustin-de-Desmaures»